Refinancovanie hypotéky: platíte úroky odznova? Nie. Skutočná pasca je 15 433 € navyše
Hypotéky a bývanie 7 min read
Mnohí neodídu do lacnejšej banky, lebo sa boja, že úroky začnú platiť od začiatku. To je mýtus, lebo úrok sa počíta vždy len zo zostatku dlhu. Skutočná pasca je inde: predĺženie splatnosti. Na modelovom príklade ukazujem, ako sa jej vyhnúť.
„Pri refinancovaní by som platil úroky odznova. Tie, čo som už zaplatil, by boli zbytočne vyhodené.“ Túto vetu často počúvam, keď sa s klientom rozprávame o prechode do banky s nižšou úrokovou sadzbou. A rozumiem jej. Kto si niekedy pozrel splátkový kalendár, videl, že v prvých rokoch ide väčšina splátky na úrok a istina sa takmer vôbec nehýbe.
Z toho však vzniká mylný záver: že úroky sú akýsi „poplatok vopred“, ktorý ste si odkrútili, a v novej banke by ste ho platili znova. Takto hypotéka nefunguje.
Úrok sa počíta len zo zostatku
Banka si každý mesiac vypočíta úrok z toho, koľko jej práve dlhujete. Nič viac. Úroky, ktoré ste zaplatili doteraz, boli cena za peniaze, ktoré ste si v tom čase požičiavali. Neplatili ste ich „dopredu“ a pri odchode o ne neprichádzate.
Pri refinancovaní nová banka splatí váš zostatok v starej banke. Od toho dňa jej dlhujete práve túto sumu a úrok počíta len z nej, podľa novej sadzby. Žiadny reštart.
Prečo sa zdá, že na začiatku platíte len úroky
Pri bežnej hypotéke s rovnakou splátkou je na začiatku dlh najvyšší, preto je najvyšší aj úrok. Ako dlh klesá, klesá aj úrok a väčšia časť splátky ide na istinu. Nie je to trik banky ani predplatený úrok. Je to len matematika: vysoký dlh = vysoký úrok.
Rovnako to platí aj v novej banke. Zostatok 130 000 € po piatich rokoch splácania je menší ako pôvodný úver, takže aj úrok z neho je menší, a ak je nová sadzba nižšia, ešte menší.
Modelový príklad: refinancovanie po 5 rokoch
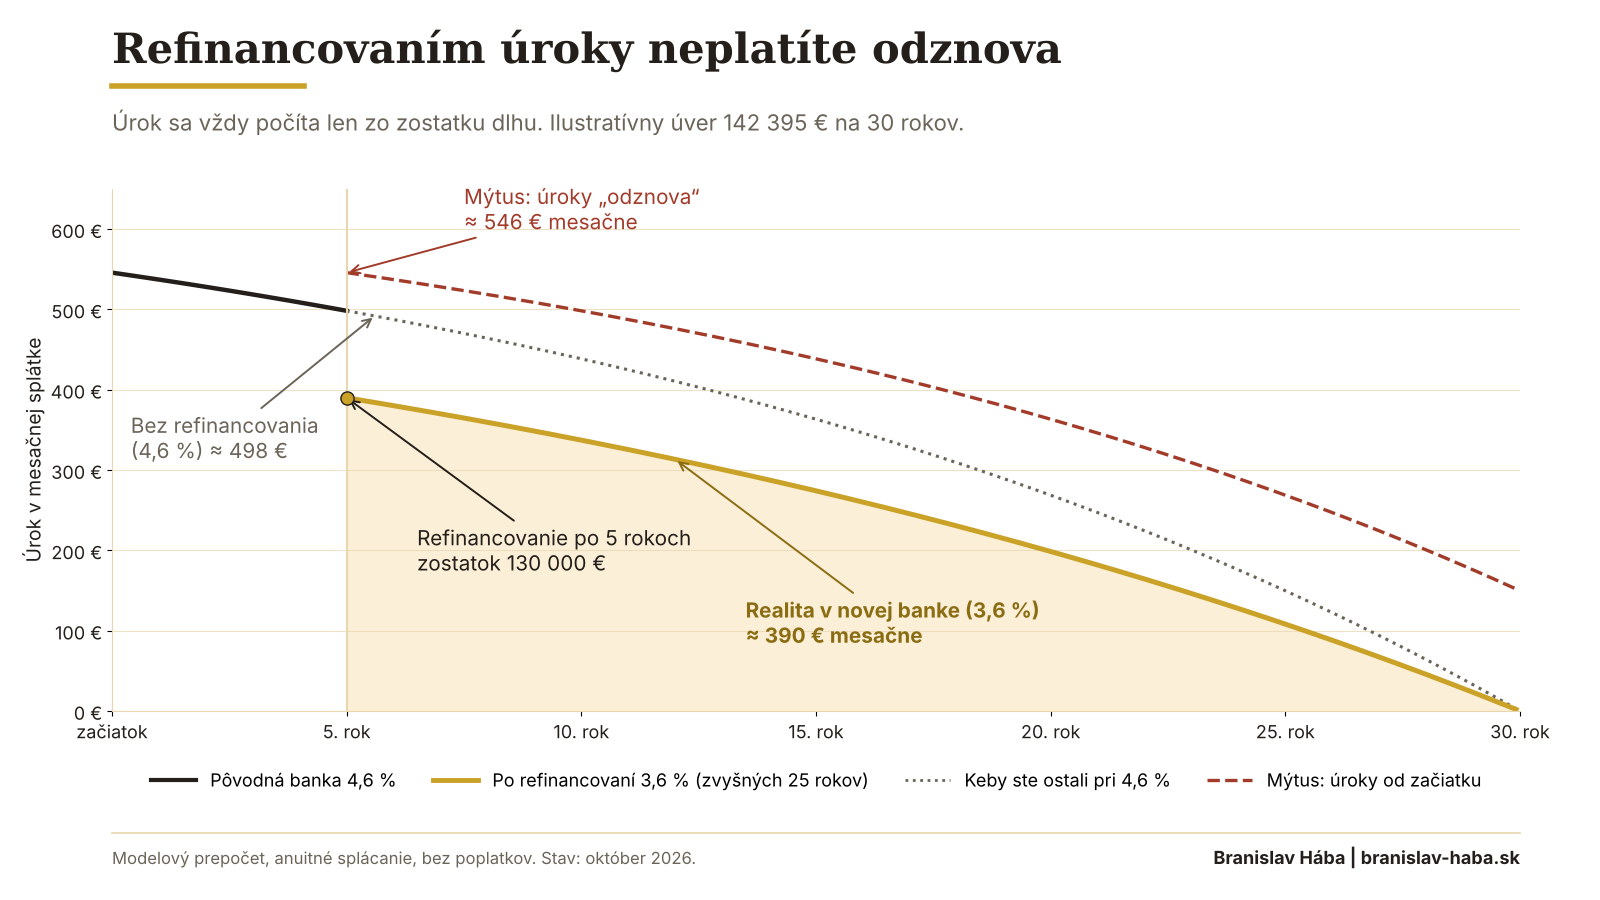
Pán Peter si pred piatimi rokmi požičal 142 395 € na 30 rokov pri úroku 4,6 %. Po piatich rokoch mu ostáva splatiť 130 000 € a 25 rokov. Iná banka mu ponúka 3,6 %.
- Ak ostane pri 4,6 %: v najbližšej splátke zaplatí na úroku približne 498 €, splátka je 730 € a za zvyšných 25 rokov zaplatí na úrokoch 88 994 €.
- Ak refinancuje na 3,6 % na zvyšných 25 rokov: na úroku zaplatí približne 390 €, splátka klesne na 658 € a na úrokoch zaplatí spolu 67 341 €.
- Mýtus „odznova“ by znamenal: úrok by vyskočil späť na približne 546 € ako na začiatku. To sa nestane.
Kde je pri refinancovaní skutočná pasca
Úroky odznova neplatíte. Platiť ich však môžete dlhšie, ak si pri refinancovaní predĺžite splatnosť. Banky radi ponúknu „nižšiu splátku“ a človek si ani nevšimne, že k nej prišiel tak, že sa hypotéka natiahla o ďalších päť rokov.
V našom príklade: ak by si Peter pri 3,6 % zvolil znova 30 rokov, splátka by klesla až na 591 €. Vyzerá to lákavo, no celková cena úveru by stúpla:
| Refinancovanie na 3,6 % | Mesačná splátka | Úroky spolu |
|---|---|---|
| Ponechá zvyšných 25 rokov | 658 € | 67 341 € |
| Predĺži na 30 rokov | 591 € | 82 774 € |
Za nižšiu splátku o 67 € mesačne by Peter zaplatil na úrokoch o 15 433 € viac a hypotéku by splácal o päť rokov dlhšie.
Čo si skontrolovať pred refinancovaním
- Kedy vám končí fixácia. Ku koncu fixácie môžete úver splatiť bez poplatku. Mimo nej môže banka za predčasné splatenie účtovať najviac 1 % zo splácanej sumy.
- Zvyšnú dobu splácania. Porovnávajte ponuky pri rovnakej splatnosti, inak porovnávate jablká s hruškami.
- Náklady na prechod. Znalecký posudok, vklad záložného práva, prípadne poistenie nehnuteľnosti. Pri malom rozdiele v sadzbe ich úspora nemusí pokryť hneď.
- Podmienky zľavy na úroku. Nižšia sadzba býva viazaná na účet, poistenie či príjem. Overte si, čo sa stane, ak ich prestanete plniť.
- Daňový bonus na úroky. Ak ho poberáte, pred podpisom si overte, či o neho pri refinancovaní neprídete. Podrobne to rozoberám v článku Daňový bonus na úroky: kedy vám štát pošle 1 200 eur ročne a kedy nič.
Ako postupovať, keď vám banka pošle list o konci fixácie, píšem v článku Končí vám fixácia? Prepočítajte si, či sa oplatí odísť do inej banky.
Koľko by ste pri refinancovaní ušetrili vy, si môžete orientačne prepočítať v kalkulačke.
Koľko ušetríte refinancovaním
Platím pri refinancovaní hypotéky úroky odznova?
Nie. Úrok sa vždy počíta len zo zostatku dlhu. Nová banka splatí to, čo ešte dlhujete v starej banke, a úrok počíta už len z tejto sumy podľa novej sadzby. Úroky, ktoré ste zaplatili doteraz, ste neplatili vopred, preto o ne prechodom neprichádzate.
Prečo na začiatku hypotéky splácam hlavne úroky?
Lebo na začiatku je dlh najvyšší, a teda aj úrok z neho. S každou splátkou dlh klesá, klesá aj úrok a väčšia časť splátky ide na istinu. Rovnako to funguje aj po refinancovaní, len už z nižšieho zostatku.
Oplatí sa refinancovať, keď mi ostáva splácať ešte veľa rokov?
Čím dlhšie ešte splácate a čím vyšší je zostatok, tým viac vám nižšia sadzba ušetrí. V modelovom príklade so zostatkom 130 000 € a 25 rokmi splácania robí rozdiel jedného percentuálneho bodu (4,6 % oproti 3,6 %) 21 653 € na úrokoch, ak rozdiel vydrží celý čas.
Na čo si dať pri refinancovaní najväčší pozor?
Na predĺženie splatnosti. Nižšia splátka často vznikne len tak, že sa hypotéka natiahne o ďalšie roky, a celkovo zaplatíte viac. Ponuky porovnávajte pri rovnakej zvyšnej dobe splácania a započítajte aj náklady na prechod.
Oplatí sa niekedy pri refinancovaní predĺžiť splatnosť?
Áno, ak to urobíte zámerne. Samotné predĺženie splatnosti úver zdražuje, pretože úroky platíte dlhšie. Pri predĺžení doby splatnosti úveru sa zníži jeho mesačná splátka. Ak to využijete a rozdiel v splátke každý mesiac odkladáte do hypotekárnej rezervy, ktorá sa zhodnocuje, môžete z nej úver neskôr predčasne splatiť a zároveň mať po celý čas k dispozícii finančnú rezervu pre neočakávané situácie (výpadok príjmu, neočakávané výdavky). Tejto stratégii hovorím „Inteligentná hypotéka“.
Ak zvažujete refinancovanie, rád vám prepočítam vašu konkrétnu situáciu: skutočný zostatok, ponuky bánk pri rovnakej splatnosti aj náklady na prechod. Stretnutie je pre vás bezplatné a nezáväzné, osobne alebo online.
Článok má informatívny charakter a nie je reklamou ani návrhom na uzavretie zmluvy. Uvedené údaje sú platné k dátumu publikovania. Modelové prepočty slúžia len na porovnanie a nezohľadňujú poplatky ani náklady na prechod. Rozhodujúce je vždy znenie konkrétnej úverovej zmluvy a podmienok banky. Autor je podriadeným finančným agentom registrovaným v registri Národnej banky Slovenska.
Tags: fixácia hypotéka predčasné splatenie refinancovanie splácanie hypotéky úroková sadzba