Inteligentná hypotéka: na 30 rokov, splatená za 20, s úsporou 45 000 € a finančnou rezervou
Hypotéky a bývanie 22 min read
Hypotéka na 30 rokov má nízku splátku, ale splácate ju takmer celý produktívny život. S rezervou 1 euro z každej požičanej tisícky mesačne ju môžete v modelovom príklade splatiť o 10 rokov skôr, ušetriť vyše 45 000 eur a mať istotu schopnosti splácať, keď príde výpadok príjmu.
Chcem prepočet pre moju hypotéku
Prečo na tom záleží
Martin si pred ôsmimi rokmi vzal hypotéku na 150 000 €. Chcel byť čo najskôr bez dlhu, a tak každý rok poslal banke mimoriadnu splátku, spolu vyše 10 000 €. Potom firma, v ktorej pracoval, zatvorila svoju slovenskú pobočku a Martin bol päť mesiacov bez práce. Splátka však prišla každý mesiac a desaťtisíc eur, ktoré poslal banke navyše, mu teraz chýbali. Pochopil, že mimoriadne splátky boli chyba: peniaze potreboval práve teraz, ale už ich nemal. Aby vedel hypotéku ďalej splácať, musel si znova požičať, a to za nevýhodných podmienok.
Martin je vymyslená postava, jeho situácia však nie. Tie isté peniaze sa dali odkladať tak, aby hypotéku splatil približne o desať rokov skôr a v ťažkej chvíli ich mal stále k dispozícii. Presne o tom je inteligentná hypotéka.
20, alebo 30 rokov? Existuje aj tretia cesta
Kto si berie hypotéku, väčšinou volí medzi dvoma možnosťami. Pri úvere 150 000 € a úroku 3,5 % je to 870 € mesačne na 20 rokov, alebo 674 € mesačne na 30 rokov. Výhodou 20-ročnej hypotéky je, že za kratší čas zaplatíte banke menej na úrokoch, v tomto príklade približne o 34 000 €. Nevýhodou je vyššia splátka, ktorá sa ťažko spláca, keď sa niečo stane, napríklad pri výpadku príjmu alebo zvýšení úrokových sadzieb. Pri 30-ročnej hypotéke je to naopak: splátka je nízka, ale splácate takmer celý produktívny život a na úrokoch zaplatíte viac.
Ideálne by bolo spojiť výhody oboch: splatiť hypotéku približne za 20 rokov, mať pritom nízku splátku ako pri 30-ročnej hypotéke a navyše ušetriť desaťtisíce eur. Ako na to?
Inteligentná hypotéka nie je produkt banky, ale spôsob, ako nastaviť hypotéku a vlastnú rezervu tak, aby pracovali spolu. Spája nízku splátku 30-ročnej hypotéky s tým, že ste bez dlhu približne ako pri 20-ročnej, a k tomu máte celý čas k dispozícii vlastnú finančnú rezervu.
Jednoduché pravidlo: 1 euro z každej tisícky
Princíp je jednoduchší, ako by sa zdalo. Vezmete si hypotéku na 30 rokov a popri splátke si každý mesiac odložíte do hypotekárnej rezervy 1 euro za každú požičanú tisícku (preto sa mu hovorí aj pravidlo 1 promile). Pri úvere 150 000 € je to 150 € mesačne. Rezerva sa zhodnocuje, takže nerastie len o nové vklady, ale aj o výnos, ktorý zarobí. Po určitom čase dosiahne sumu, ktorú ešte dlhujete banke.
Splátka a rezerva vás spolu stoja 824 € mesačne. To je menej ako splátka 20-ročnej hypotéky. Úver máte pritom v modelovom príklade vyrovnaný takmer v rovnakom čase, približne po 20 rokoch. Rozdiel je v tom, že peniaze v rezerve celý čas patria vám.
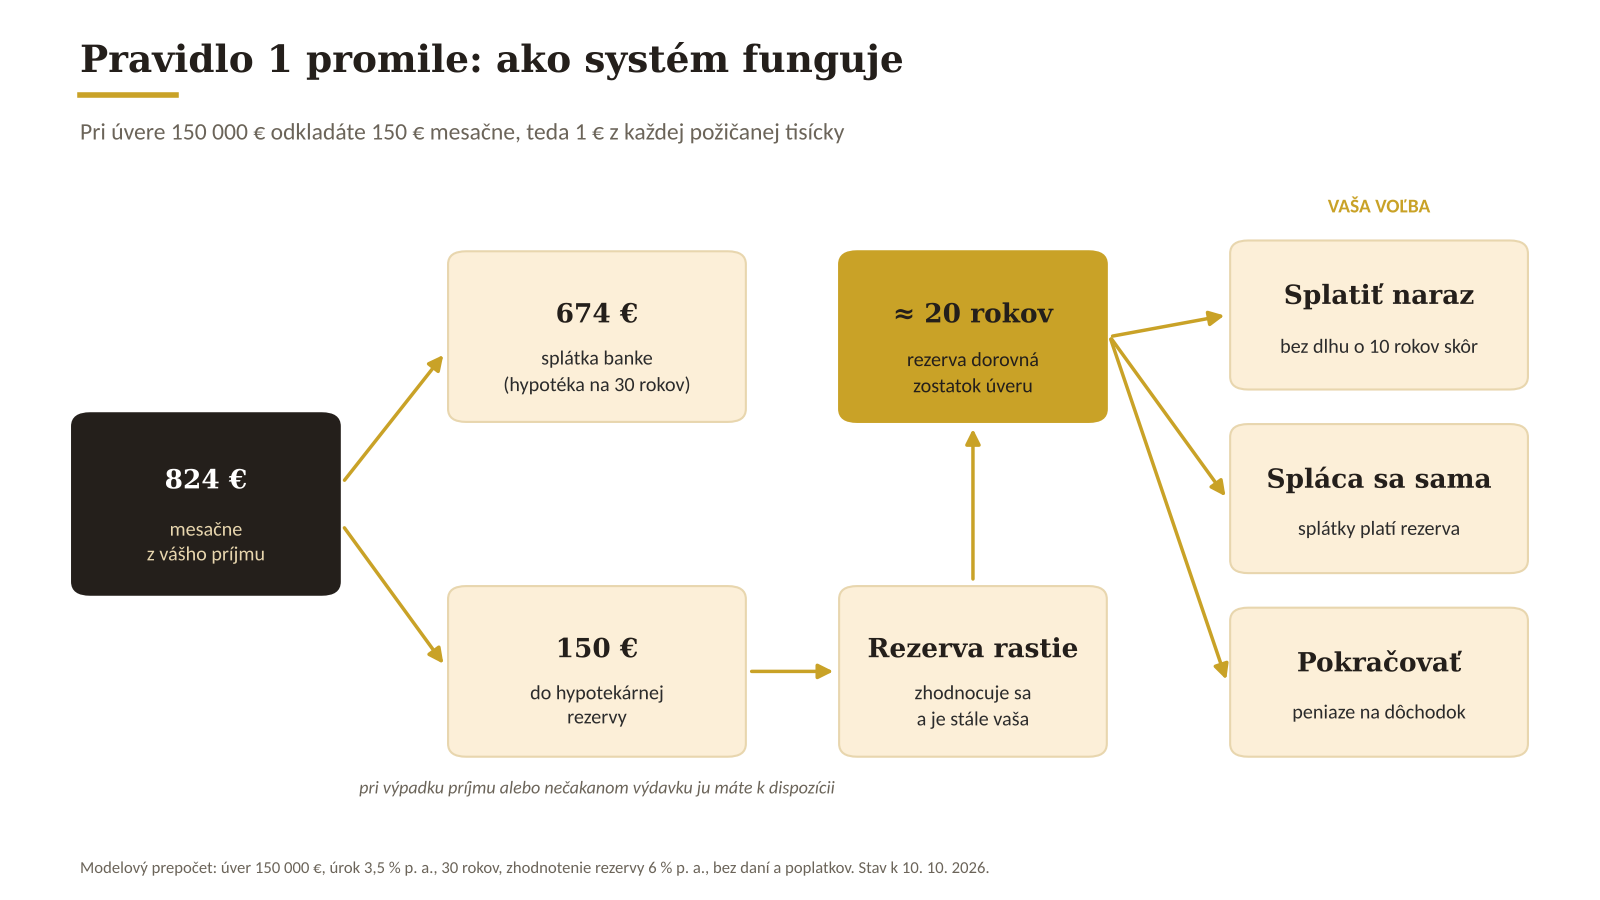
Všetky čísla v článku vychádzajú z jedného modelového príkladu: úver 150 000 €, úrok 3,5 % počas celej doby splácania, rezerva sa v priemere zhodnocuje o 6 % ročne a odkladáte do nej od prvého mesiaca. Pri nižšom zhodnotení trvá dlhšie, kým rezerva dorovná úver. Pri 4 % ročne by to bolo približne 21 rokov.
Istota: rezerva na výpadok príjmu aj nečakaný výdavok
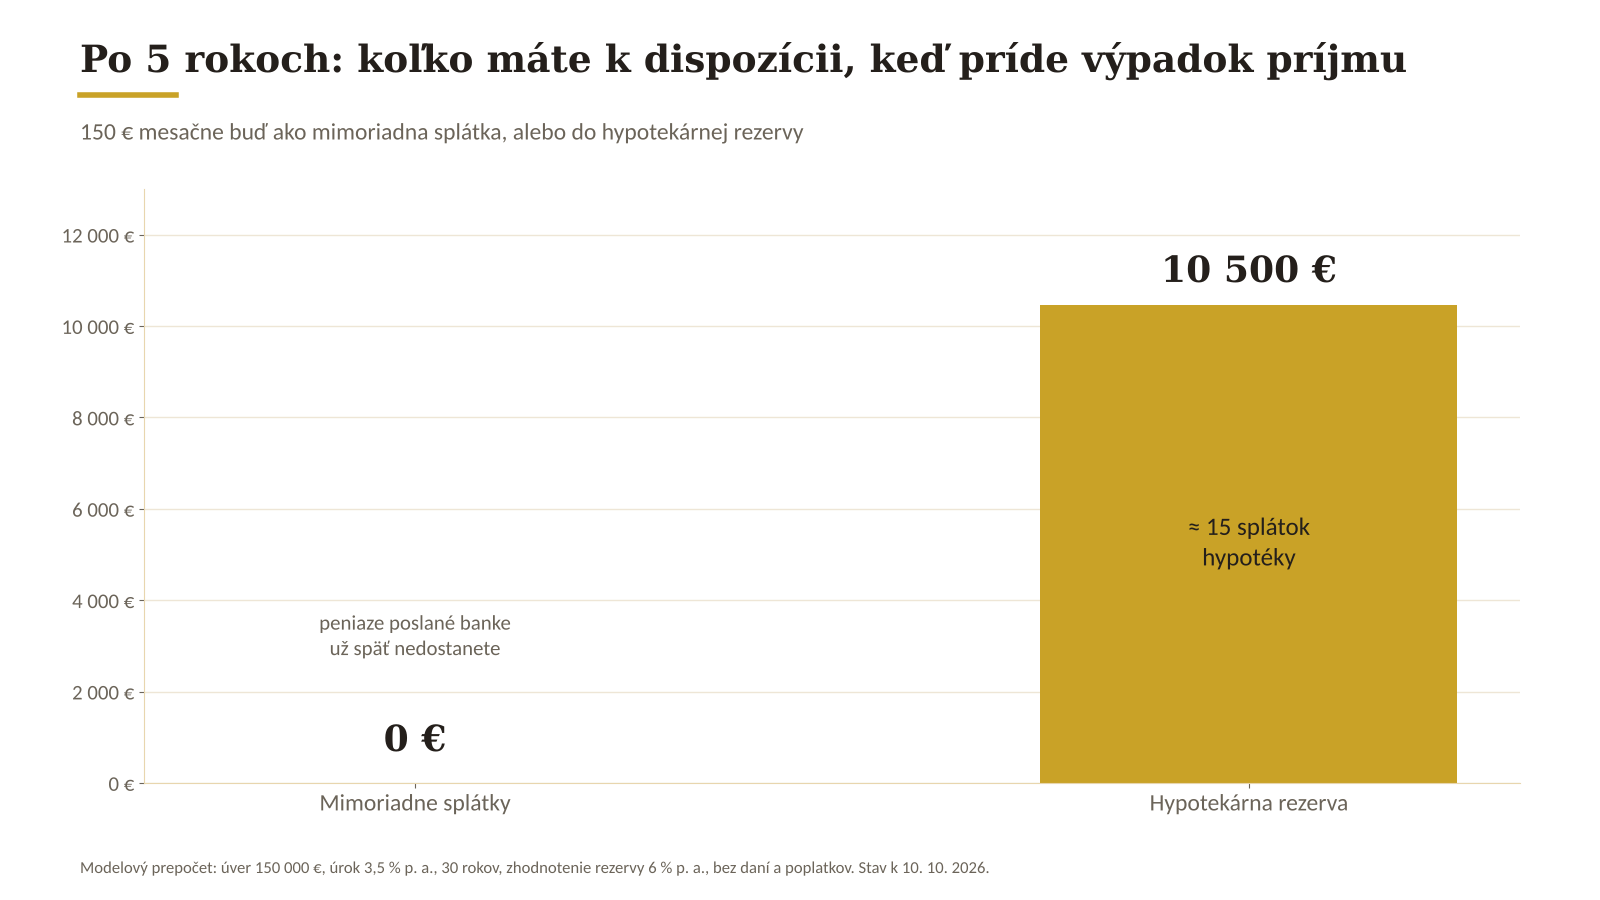
Nikto dnes nevie, aká bude jeho situácia o 10 či 20 rokov: či bude zdravý, či bude mať rovnaký príjem a ako bude vyzerať trh práce. Hľadať novú prácu v 55 rokoch býva oveľa ťažšie ako v 30. Popri tom prichádzajú aj nečakané výdavky, napríklad pokazené auto alebo strecha. Splátka hypotéky však príde každý mesiac.
Sloboda: o konci hypotéky nerozhoduje banka, ale vy
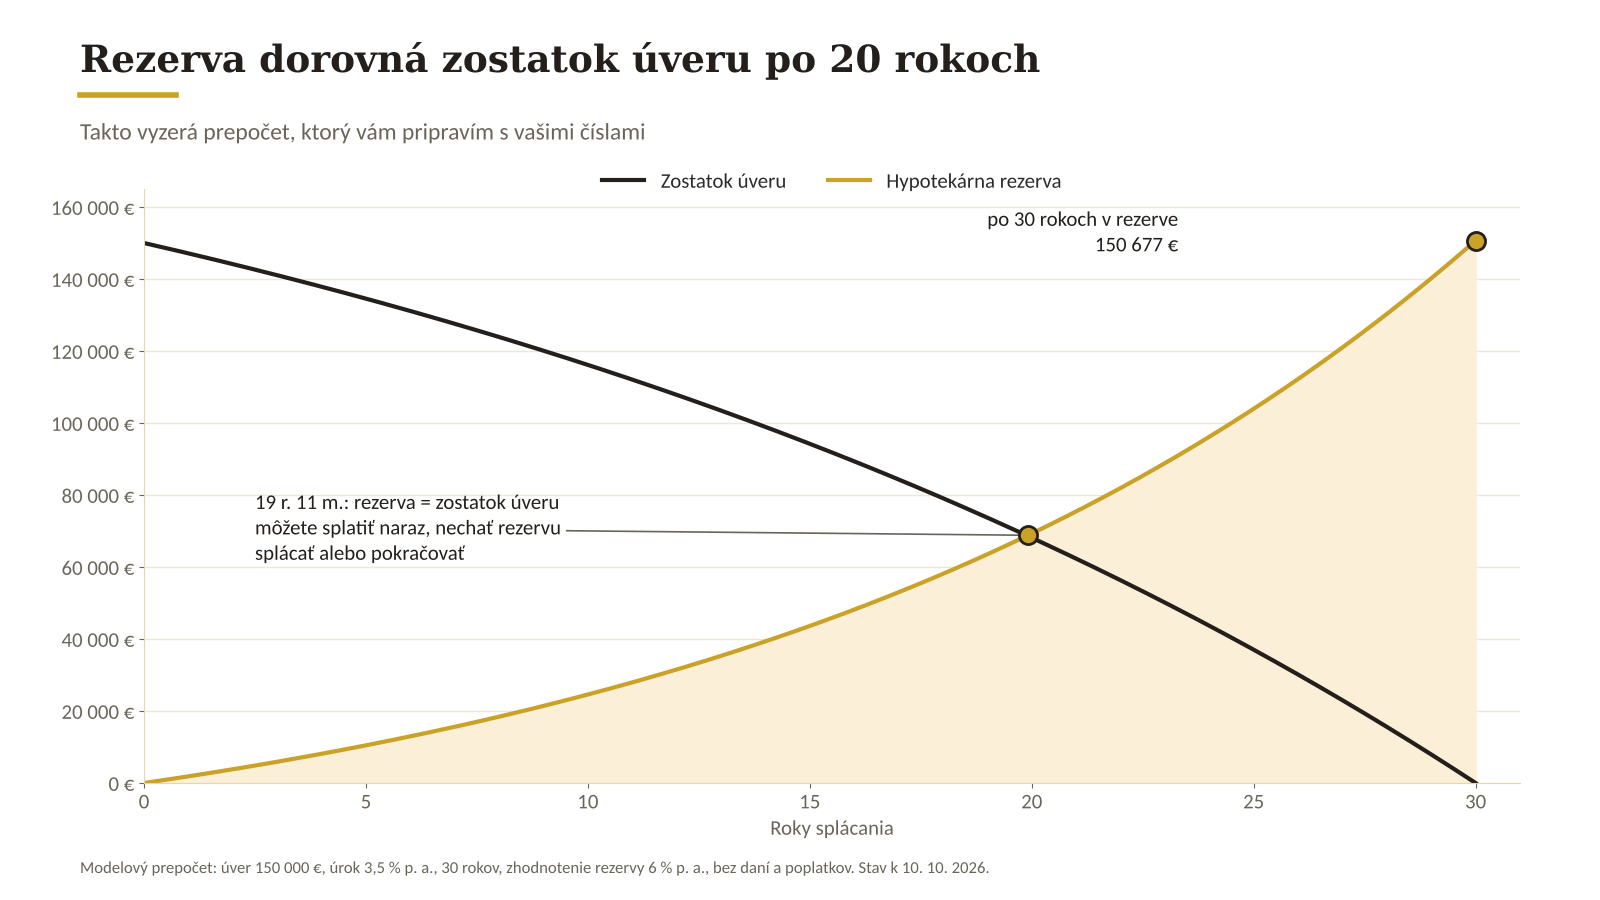
Ak si hypotéku beriete v 36 rokoch, pri bežnom splácaní budete bez dlhu v 66. S rezervou môžete byť bez dlhu už v 56. Dôležitejšie je však niečo iné: už nie ste otrokom hypotéky, ale tým, kto rozhoduje. Keď rezerva v modelovom príklade približne po 19 až 20 rokoch dorastie, máte na výber z troch možností.
Možnosť 1: splatiť úver naraz
Keď rezerva dorovná zostatok úveru, môžete ho z nej splatiť naraz. Ste bez dlhu o desať rokov skôr a v rozpočte sa vám každý mesiac uvoľní 824 €. Je to najistejšia voľba: úver je vyrovnaný a výsledok už nezávisí od vývoja trhov. Termín je dobré naplánovať na koniec fixácie, teda obdobia, počas ktorého sa nemení úrok, aby ste neplatili poplatok za predčasné splatenie.
Možnosť 2: hypotéka sa spláca sama
Tento moment príde ešte skôr, v modelovom príklade približne po 19 rokoch. V rezerve je vtedy dosť peňazí na to, aby z nej odchádzali všetky zostávajúce splátky až do konca. Vy už zo svojho príjmu neplatíte nič, ani splátku, ani vklad do rezervy.
Prečo úver nesplatiť radšej naraz? Predstavte si, že ste si požičali za 3,5 % ročne a vaše peniaze zatiaľ rastú o 6 % ročne. Kým rozdiel pracuje pre vás, oplatí sa ich nechať v rezerve. V modelovom príklade tak ušetríte ešte viac, celkovo vyše 53 000 € oproti bežnému splácaniu. Ak by však trhy dlhšie klesali, rezerva nemusí stačiť až do konca a časť splátok by ste platili opäť z príjmu. Preto túto možnosť priebežne sledujem a úver sa dá kedykoľvek splatiť naraz.
Možnosť 3: pokračovať a budovať peniaze na dôchodok
Splátky platíte ďalej zo svojho príjmu a do rezervy odkladáte až do konca úveru. Po 30 rokoch je úver splatený a v modelovom príklade máte v rezerve približne 150 700 €. Vaše vklady z toho tvoria 54 000 €, zvyšok je zhodnotenie, ktoré ste nemuseli zarobiť vlastnou prácou. Tieto peniaze vám môžu slúžiť napríklad ako doplnok k dôchodku.
Kedy vrátite menej, ako ste si požičali
Banke vrátite vždy celú požičanú sumu aj s úrokmi. Ak však rezervu necháte rásť až do konca úveru, jej výnos môže zaplatiť všetky úroky aj časť samotného dlhu. Keď od všetkého, čo ste za 30 rokov zaplatili, odpočítate peniaze, ktoré vám v rezerve zostanú, hypotéka vás v čistom stojí menej, ako ste si požičali.
Pri pravidle 1 euro z tisícky je to v modelovom príklade tesne, približne o 4 000 € menej, ako ste si požičali. Pri bežnom splácaní by ste pritom banke zaplatili 242 484 €.
Tento výsledok predpokladá, že sa rezerva dlhodobo zhodnocuje približne o 6 % ročne a že budete trpezliví až do konca úveru. Ak by sa rezerva zhodnocovala len o 5 % ročne, pri vklade 150 € mesačne by vás hypotéka v čistom stála približne 171 600 €, teda viac, ako ste si požičali. Preto výšku vkladu aj spôsob zhodnotenia nastavujem podľa vašich čísel.
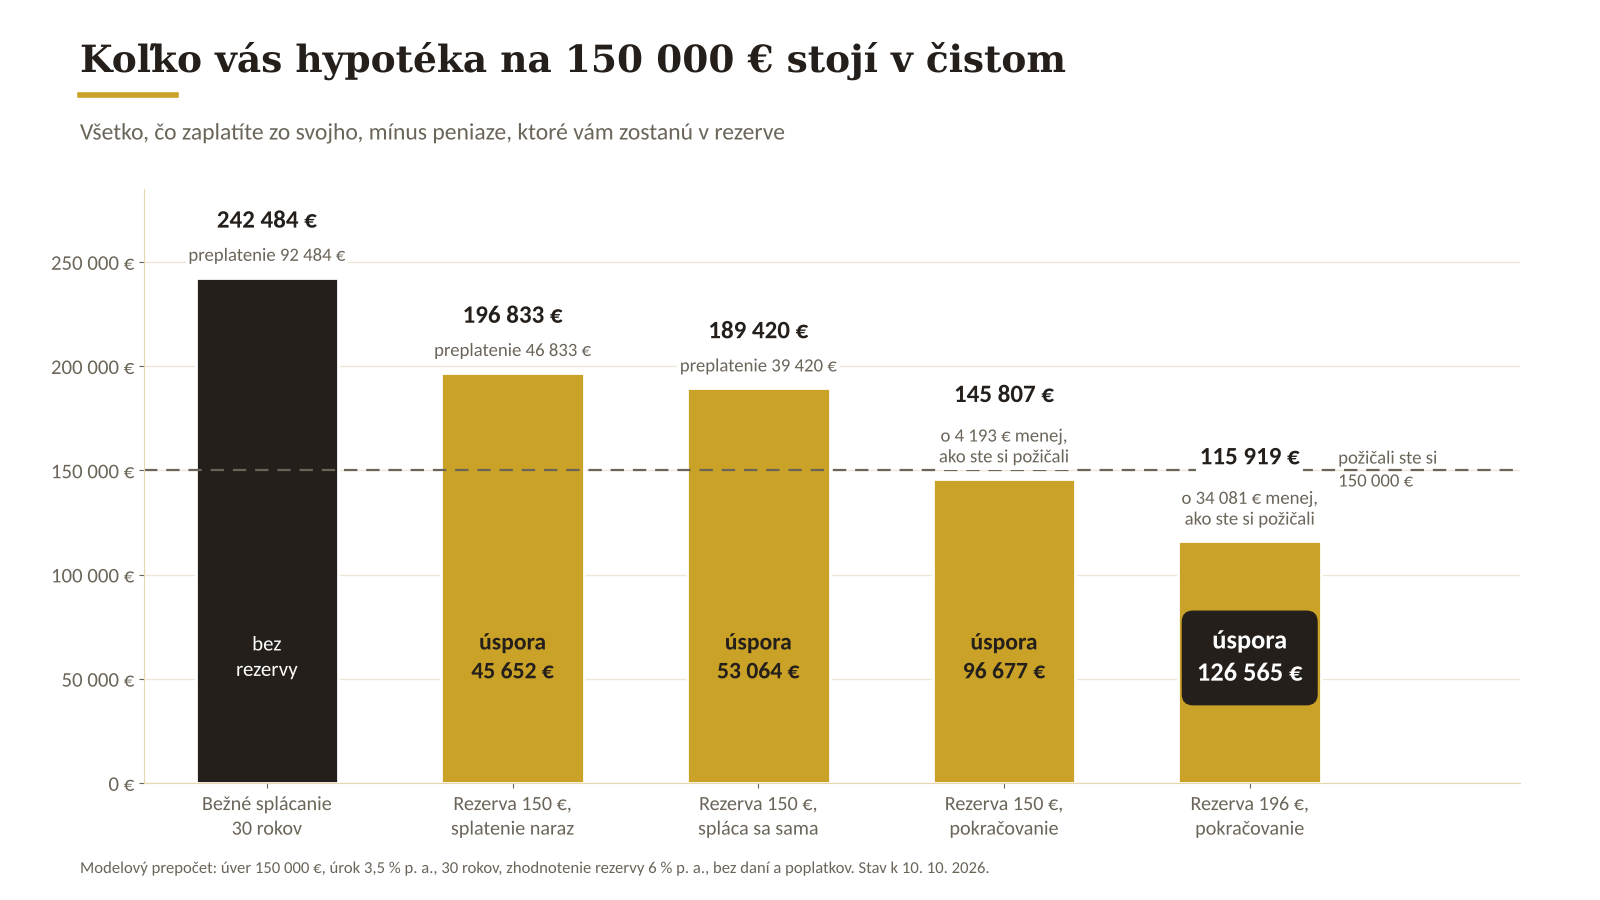
Graf porovnáva päť možností. Tmavý stĺpec je bežné splácanie bez rezervy: banke zaplatíte 242 484 €, teda o 92 484 € viac, ako ste si požičali. Zlaté stĺpce ukazujú inteligentnú hypotéku pri jednotlivých možnostiach. Ak úver z rezervy splatíte naraz, stojí vás 196 833 € a ušetríte 45 652 €. Ak ho necháte splácať sa sám, ušetríte 53 064 €. Ak pokračujete až do konca, hypotéka vás v čistom stojí menej, ako ste si požičali. Posledný stĺpec ukazuje vyšší vklad 196 € mesačne, o ktorom píšem nižšie, pri ňom je úspora až 126 565 €.
Výraznejší rozdiel prinesie vyšší vklad. Ak do rezervy odkladáte toľko, o koľko je splátka 20-ročnej hypotéky vyššia ako 30-ročnej, teda 196 € mesačne, odchádza vám z účtu rovnakých 870 € ako pri 20-ročnej hypotéke. Výsledok je však iný:
- Bez dlhu ste skôr. Rezerva dorovná zostatok úveru po 18 rokoch a 3 mesiacoch, teda skôr, ako by ste splatili 20-ročnú hypotéku.
- Celý čas máte rezervu. Pri 20-ročnej hypotéke idú všetky peniaze banke a späť ich v prípade potreby nedostanete.
- Hypotéka vás v čistom stojí približne 116 000 €, o vyše 34 000 € menej, ako ste si požičali, ak pokračujete až do konca.
- Po 30 rokoch máte približne o 54 000 € viac, ako keby ste si vzali 20-ročnú hypotéku a po jej splatení odkladali rovnakých 870 € mesačne.
Ako sa tie isté peniaze správajú pri troch rôznych cestách, ukazujú nasledujúce grafy. Vo všetkých troch prípadoch platíte mesačne rovnakých 870 €.
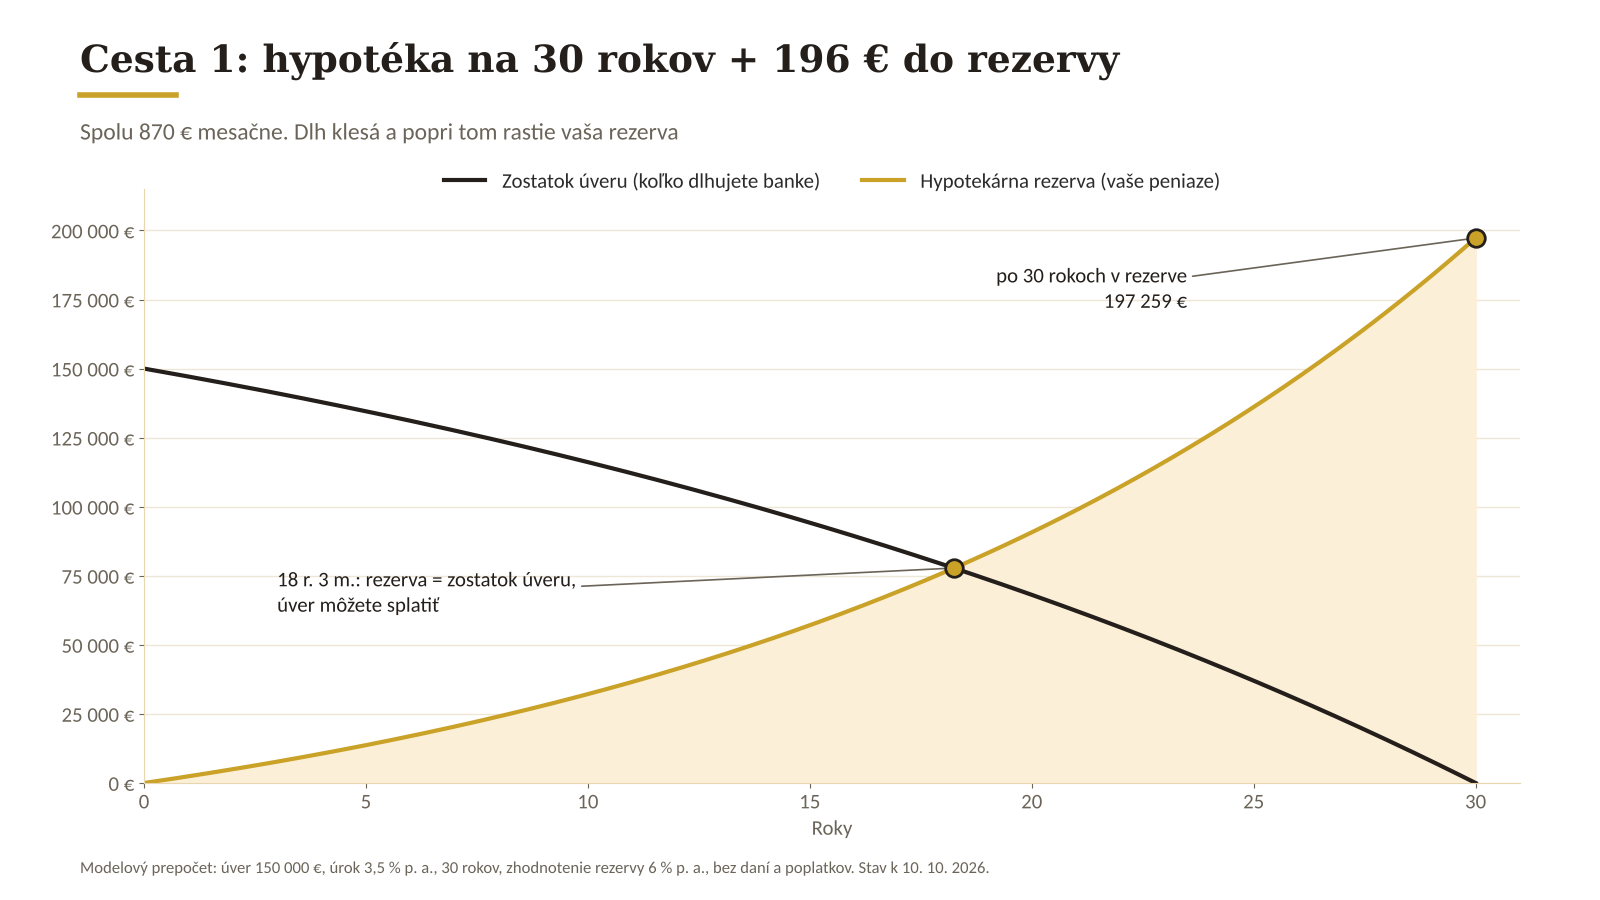
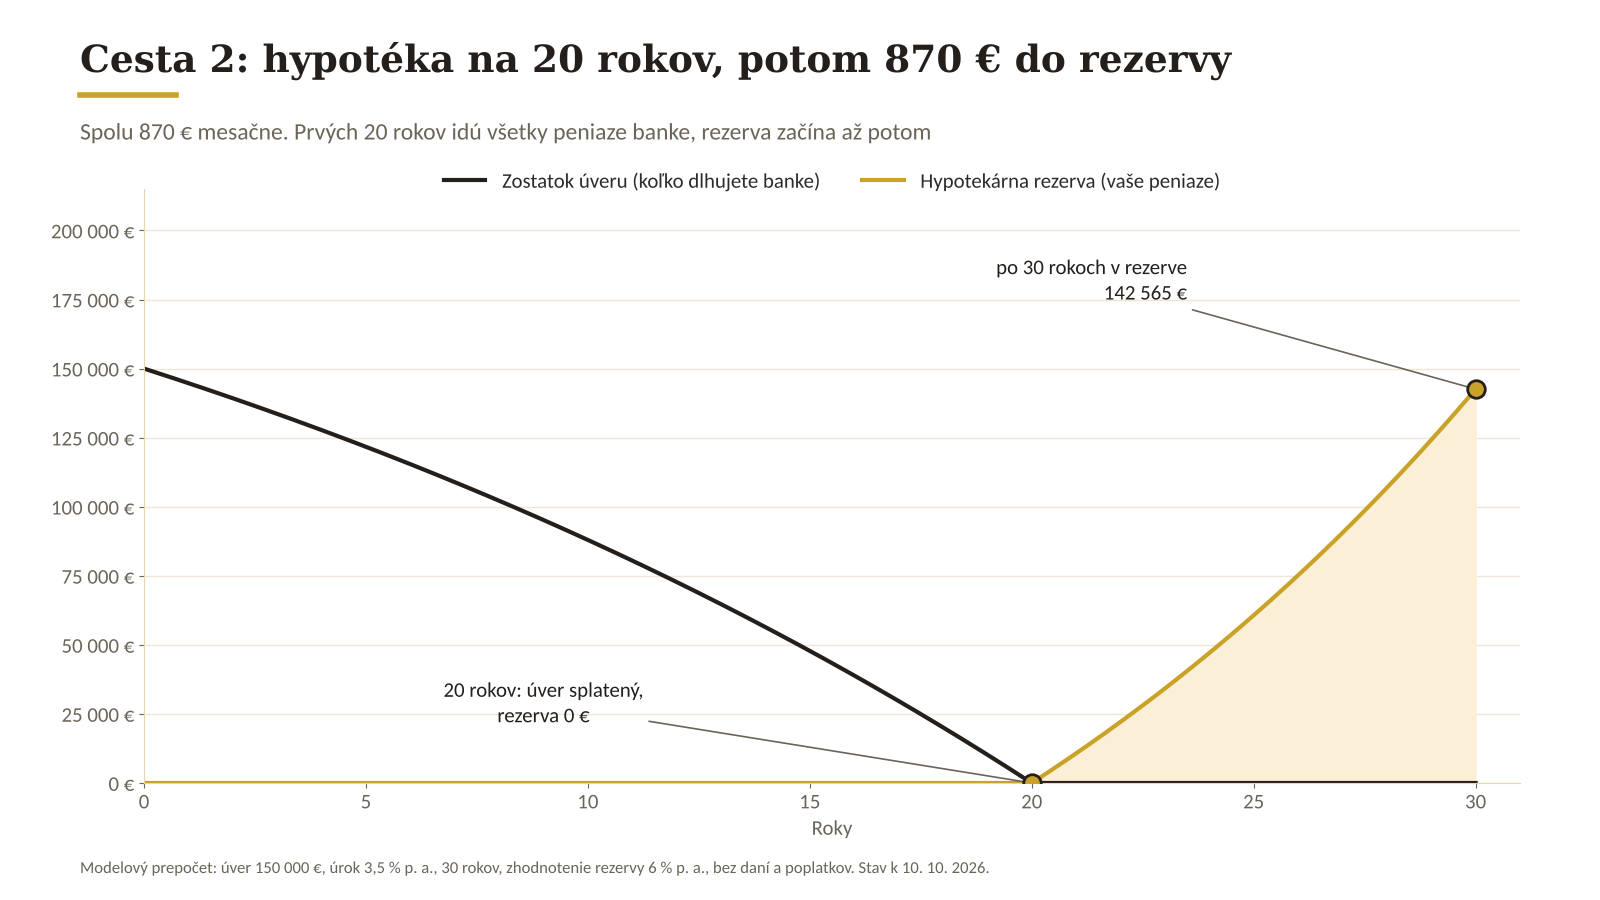
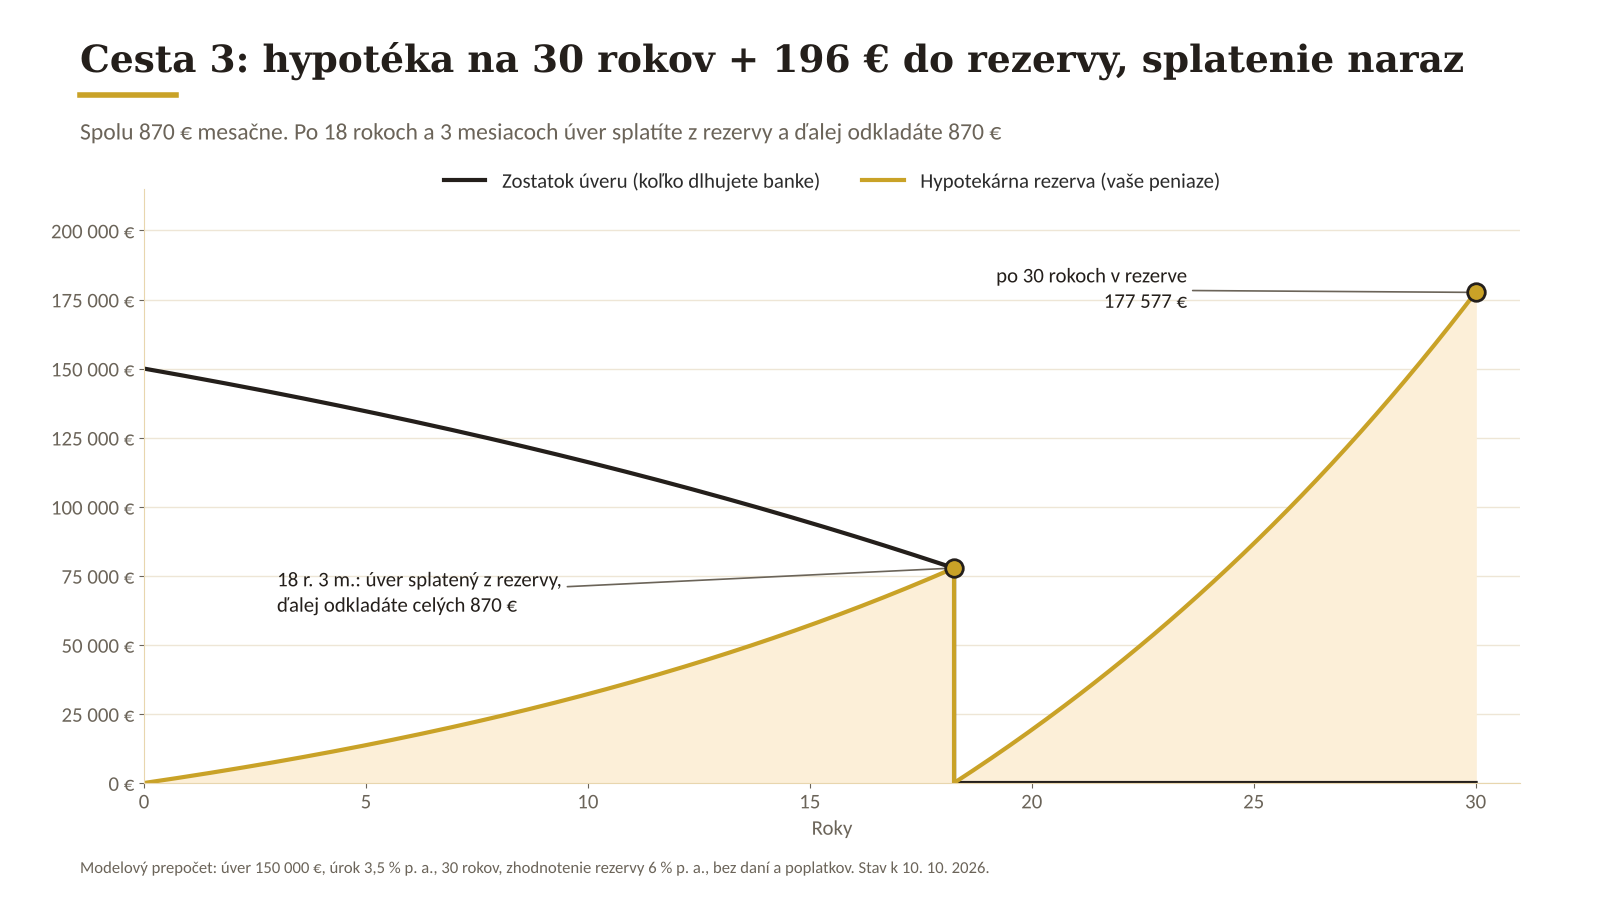
Pri rovnakých 870 € mesačne vyzerajú tri cesty po 30 rokoch takto:
- Cesta 1, hypotéka na 30 rokov a rezerva až do konca: rezervu máte od prvého mesiaca, po 18 rokoch a 3 mesiacoch by ste už mohli úver splatiť a po 30 rokoch máte v rezerve 197 259 €.
- Cesta 2, hypotéka na 20 rokov: prvých 20 rokov idú všetky peniaze banke a rezervu nemáte. Ak by ste v tom čase prišli o príjem, nemáte z čoho platiť. Odkladať začnete až po splatení úveru a po 30 rokoch máte 142 565 €.
- Cesta 3, hypotéka na 30 rokov a splatenie naraz: po 18 rokoch a 3 mesiacoch úver splatíte z rezervy a potom odkladáte celých 870 €. Po 30 rokoch máte 177 577 €.
Aj najopatrnejšia z inteligentných ciest, teda splatenie naraz, vám tak prinesie o vyše 35 000 € viac ako 20-ročná hypotéka. Navyše dlh splatíte o 21 mesiacov skôr a celý čas máte k dispozícii rezervu pre prípad výpadku príjmu.
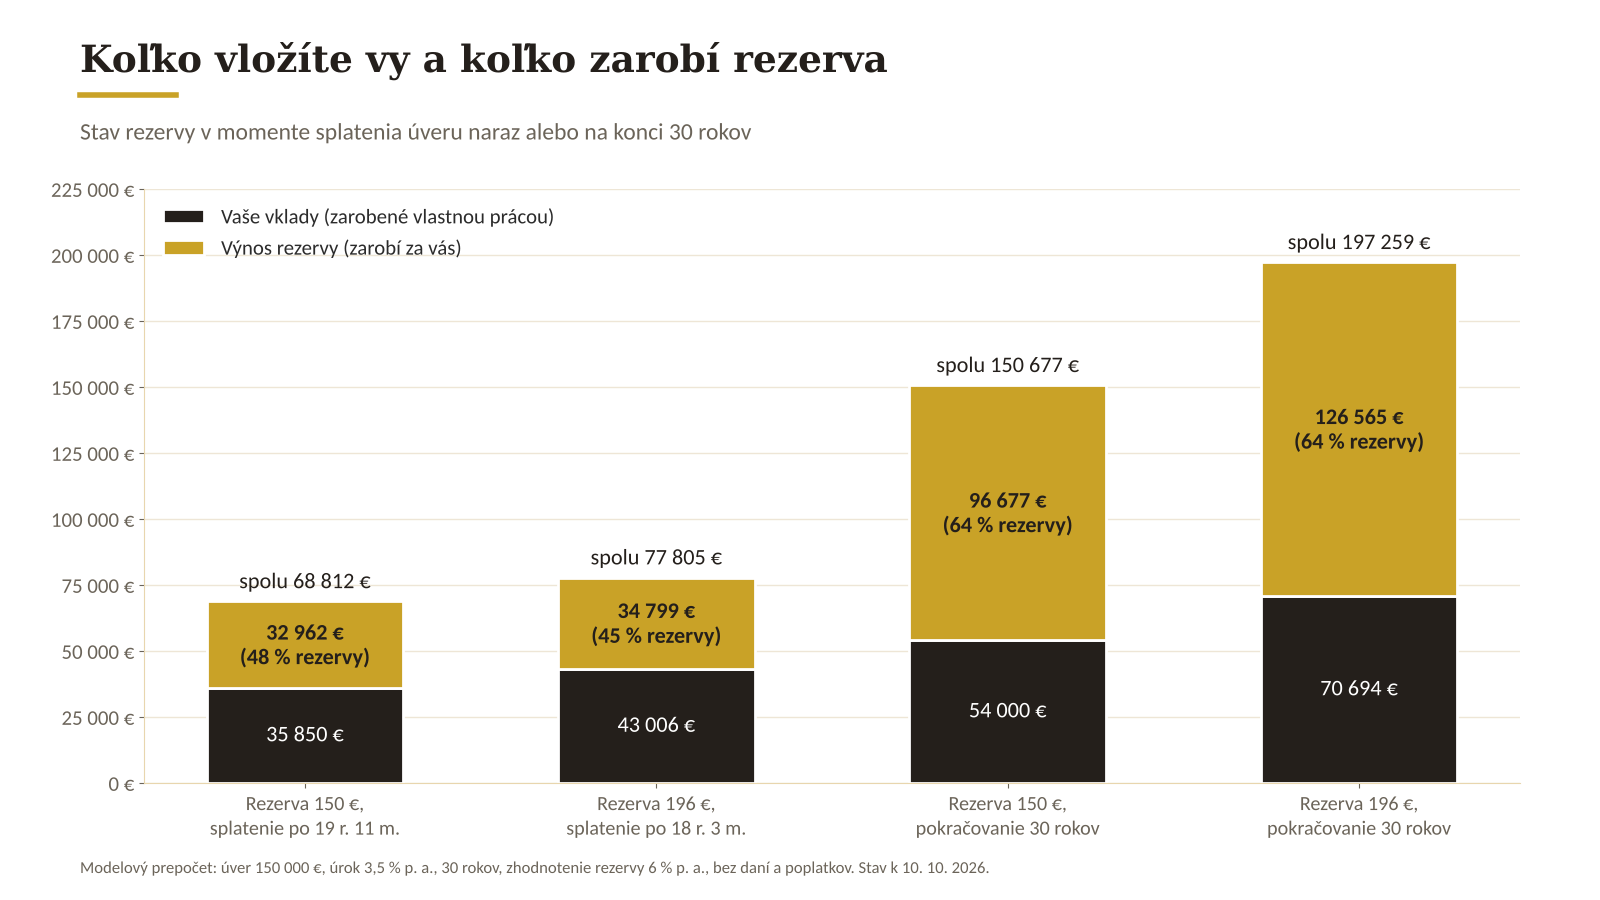
Tmavá časť stĺpca sú peniaze, ktoré do rezervy vložíte zo svojho príjmu, teda tie, ktoré musíte zarobiť vlastnou prácou. Zlatá časť je výnos, ktorý za vás zarobí samotná rezerva. Ak úver splatíte naraz, približne polovicu peňazí na jeho splatenie zarobí rezerva. Ak pokračujete až do konca, rezerva zarobí takmer dve tretiny a jej výnos sa presne rovná vašej úspore oproti bežnej hypotéke. Pri vklade 196 € mesačne vám tak celých 126 565 € úspory zarobí rezerva, nie vy.
Aj tieto výsledky predpokladajú dlhodobé zhodnotenie rezervy približne 6 % ročne. Pri nižšom zhodnotení bude výnos menší a úver splatíte neskôr.
Inflácia pracuje pre vás
Dlh je v eurách pevne daný, kým vaše príjmy časom rastú. Pri inflácii 2,5 % ročne by splátka 674 € mala o 20 rokov hodnotu približne 411 € v dnešných peniazoch. Splátka sa tak z roka na rok stáva menšou časťou vášho rozpočtu, kým rezerva rastie.
Kde má byť rezerva uložená
Rezervu si môžete tvoriť aj na bežnom alebo sporiacom účte. Pri nízkom úroku však rezerva rastie pomaly. Na sporiacom účte s úrokom 2 % by dorovnala úver až približne po 23 rokoch, a ak by ste chceli stihnúť 20 rokov, museli by ste odkladať približne 234 € mesačne namiesto 150 €. Navyše infláciu často nepokryje ani úrok na sporiacom účte a na bežnom účte peniaze nezarábajú vôbec, takže rezerva reálne stráca hodnotu. Preto odporúčam tvoriť ju spôsobom, ktorý zodpovedá vášmu rizikovému profilu, teda tomu, koľko výkyvov ste ochotní zniesť, a dlhodobo prináša viac ako inflácia. Napríklad v realitných fondoch alebo vo fondoch, ktoré investujú do akcií a dlhopisov.
Rezerva, alebo mimoriadne splátky?
Mimoriadna splátka sama osebe nie je chyba. Prináša istú úsporu na úrokoch bez akéhokoľvek rizika. Chybou je poslať banke peniaze, ktoré neskôr môžete potrebovať. Z dlhodobého pohľadu ponúka hypotekárna rezerva viac.
- Peniaze zostávajú vaše. Pri výpadku príjmu alebo nečakanom výdavku ich máte k dispozícii.
- Vklad prispôsobíte svojej situácii. Môžete ho zvýšiť, znížiť alebo prerušiť bez toho, aby ste sa pýtali banky.
- Nižšia povinná splátka. Banke platíte len splátku 30-ročnej hypotéky, zvyšok ostáva vo vašich rukách.
- Rezerva môže zarobiť viac, ako stojí úver. V modelovom príklade 6 % ročne oproti úroku 3,5 %.
- O úvere rozhodujete až neskôr. Splatíte ho naraz, necháte ho splácať sa sám, alebo si peniaze necháte na dôchodok.
Pri mimoriadnych splátkach je to naopak:
- Peniaze späť nedostanete. V ťažkej chvíli z nich nezaplatíte ani jednu splátku.
- Úspora je obmedzená úrokom. Mimoriadna splátka vám ušetrí presne toľko, koľko stojí úver, nie viac.
- Bez poplatku len do limitu. Ročne môžete bez poplatku splatiť až 30 % istiny, nad tento limit si banka môže účtovať náklady. Otázkou skôr je, či toľko voľných peňazí máte a či sa ich oplatí poslať banke, alebo radšej do zhodnocovanej rezervy.
Mimoriadne splátky dávajú zmysel najmä pri vysokom úroku alebo pre toho, kto nechce žiadne kolísanie. Ktorá cesta je lepšia pre vás, závisí od výšky úroku, vášho veku a od toho, koľko výkyvov ste ochotní zniesť.
Pre koho to dáva zmysel
Blíži sa vám koniec fixácie. Vtedy sa dá zmeniť doba splácania úveru a nastaviť rezervu. Ak tento moment premeškáte, ďalšia príležitosť príde často až o 3 až 5 rokov.
Už splácate a fixácia vám ešte beží. Rezervu môžete začať tvoriť hneď a dobu splácania upraviť pri najbližšej zmene fixácie.
Pri vyššom veku nemusí byť splatnosť 30 rokov tou najlepšou voľbou. Ak by ste úver splácali aj po 65. roku, banka vám podľa pravidiel Národnej banky Slovenska požičia menej: od 41 rokov sa maximálna výška úveru vo vzťahu k príjmu znižuje za každý rok veku. V takom prípade nastavím splatnosť a rezervu tak, aby ste dosiahli rovnaký cieľ. Čím skôr so stratégiou začnete, tým viac možností máte.
Čo získate
Zhrnutie na záver. Inteligentná hypotéka vám dá:
- Nízku povinnú splátku ako pri 30-ročnej hypotéke, takže máte viac priestoru v rozpočte.
- Istotu schopnosti splácať, lebo pri výpadku príjmu alebo nečakanom výdavku máte z čoho platiť.
- Slobodu rozhodnúť sa, či úver splatíte naraz, necháte ho splácať sa sám, alebo si peniaze necháte na dôchodok.
- Život bez dlhu približne o 10 rokov skôr.
- Úsporu desaťtisícov eur, a to z peňazí, ktoré by ste inak aj tak poslali banke.
Teraz si položte otázku: ktoré riešenie je pre vás najvýhodnejšie?
- Bežná hypotéka na 30 rokov: úver vás bude stáť 242 484 € a splácate ho takmer celý produktívny život.
- Inteligentná hypotéka s rezervou 150 € mesačne: bez dlhu ste o 10 rokov skôr a ušetríte vyše 45 000 €.
- Inteligentná hypotéka s rezervou 196 € mesačne: platíte rovnako ako pri 20-ročnej hypotéke, úver môžete splatiť už po 18 rokoch a 3 mesiacoch, a ak pokračujete až do konca, bude vás v čistom stáť len 115 919 € a ušetríte až 126 565 €.
Ktorú cestu by ste si vybrali vy?
Odpoveď závisí od vašich čísel: výšky úveru, úroku, príjmu a toho, koľko viete mesačne odložiť. Práve tie si spolu prejdeme na stretnutí.
Čo dostanete na stretnutí
Modelový príklad ukazuje princíp, ale výsledok závisí od vašich čísel. Na bezplatnom a nezáväznom 30-minútovom stretnutí, osobne alebo online, od mňa dostanete:
- ✅ Graf s vašimi číslami: kedy by ste boli bez dlhu a koľko by ste mali v rezerve po 5, 10 a 20 rokoch.
- ✅ Výšku vkladu, ktorá zodpovedá vášmu rozpočtu, aj porovnanie s mimoriadnymi splátkami.
- ✅ Spôsob zhodnotenia rezervy, ktorý zodpovedá vášmu vzťahu k riziku.
- ✅ Kontrolu poistenia a fixácie, aby hypotéka a rezerva fungovali spolu.
Volám sa Branislav Hába a som finančný sprostredkovateľ s registráciou v Národnej banke Slovenska v piatich oblastiach a so šiestimi rokmi praxe. Hypotéku neriešim samostatne. Ak budete chcieť, vybavím úver aj všetko, čo k nemu patrí: poistenie nehnuteľnosti, ktoré vyžaduje banka, poistenie domácnosti a zodpovednosti, životné poistenie správne nastavené k hypotéke a rezervu. Na stretnutí vám však najprv ukážem systém a o ďalšom kroku sa rozhodnete sami.
Ak sme spolu telefonovali a chcete pokračovať, stačí si vybrať termín. Prepočet si pripravím vopred podľa čísel, o ktorých sme hovorili.
Radšej telefonicky? Zavolajte mi na +421 948 907 906 alebo napíšte na branislav.haba@mylife.sk.
Čo je inteligentná hypotéka?
Nie je to produkt banky, ale spôsob splácania. Vezmete si hypotéku na 30 rokov a popri nej pravidelne odkladáte do rezervy, ktorá sa zhodnocuje. Z nej môžete úver neskôr splatiť, alebo ju použiť pri výpadku príjmu či nečakanom výdavku.
Musím mať hypotéku vybavenú cez vás?
Nie. Na stretnutí vám ukážem, ako by systém fungoval s vašimi číslami. Doriešiť ho môžete so svojím finančným sprostredkovateľom alebo v banke. Ak budete chcieť, rád vám s tým pomôžem.
Čo si mám pripraviť na stretnutie?
Stačí približná cena nehnuteľnosti a výška úveru, ponuka úroku z banky, ak ju už máte, váš mesačný príjem a koľko by ste vedeli mesačne odkladať. Ak už splácate, pripravte si zmluvu alebo výpis s aktuálnym zostatkom, úrokovou sadzbou, výškou splátky a koncom fixácie.
Koľko mám do rezervy odkladať?
Dobrý začiatok je 1 euro z každej požičanej tisícky mesačne. Čím viac odkladáte, tým skôr rezerva dorovná zostatok úveru. Výšku vkladu nastavím podľa vášho rozpočtu a dá sa kedykoľvek zmeniť.
Čo ak trhy klesnú?
Úver splácate ďalej normálne, len sa posunie moment, keď rezerva dorovná zostatok. Preto rezervu nastavujem s dostatočne dlhým horizontom a niekoľko rokov pred plánovaným splatením ju začnem postupne presúvať do stabilnejších fondov. Takto ju výrazný pokles trhu tesne pred splatením neohrozí a nemusíte vyberať v nevhodnej chvíli.
Dá sa to nastaviť aj pri existujúcej hypotéke?
Áno. Rezervu môžete začať tvoriť kedykoľvek. Dobu splácania je najjednoduchšie zmeniť na konci fixácie alebo pri refinancovaní.
Čo ak sa na konci fixácie zvýši úrok?
Zvýši sa splátka a moment, keď rezerva dorovná zostatok úveru, sa posunie neskôr. Pri nastavení rezervy počítam aj s horším scenárom a na konci každej fixácie plán prepočítam.
Platím z výnosu rezervy daň z príjmu?
Závisí od toho, kde je rezerva uložená. Pri niektorých riešeniach je výnos po roku od dane oslobodený, pri iných sa zdaňuje. Aj to zohľadním pri výbere riešenia.
Výšku splátky pri rôznej dobe splácania si spočítate v kalkulačke. Ako by vám pracovala rezerva, vám prepočítam ja.
Mortgage
Tags: 30-ročná hypotéka fixácia hypotekárna rezerva Inteligentná hypotéka splácanie hypotéky