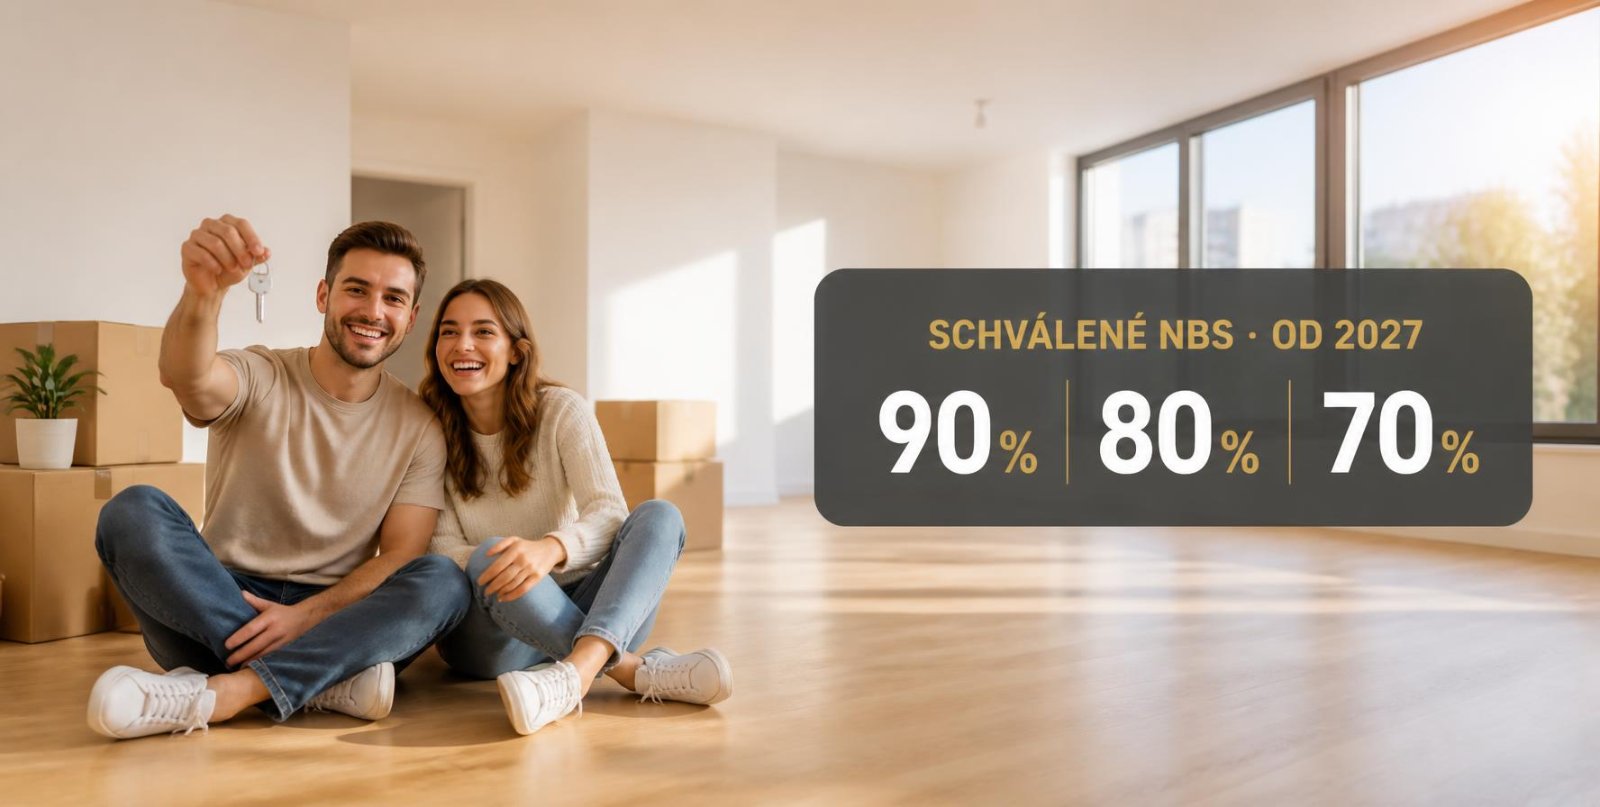
Návrh NBS: mladí 90 %, investori 70 %. Medzičasom ho NBS schválila
Hypotéky a bývanie 14 perc olvasás
Článok opisuje návrh NBS, podľa ktorého by mladí do 35 rokov mohli na prvé bývanie získať až 90 % a pri tretej nehnuteľnosti by limit klesol na 70 %. NBS pravidlá medzičasom schválila s niektorými zmenami. Aktuálne informácie nájdete v novom článku.
Národná banka Slovenska navrhuje najväčšiu zmenu pravidiel pre hypotéky za posledné roky. Doteraz platí pre všetkých rovnaký strop. Ak NBS návrh schváli, bude záležať na tom, koľko máte rokov a koľko nehnuteľností už vlastníte. Pri kúpe tretej a ďalšej nehnuteľnosti by sa limit sprísnil, pre mladých, ktorí kupujú prvé bývanie, by sa naopak uvoľnil a pre ostatných by zostal bez zmeny. V tomto článku nájdete na jednom mieste, čo návrh obsahuje a čo by znamenal pre vás. Kým však nie je schválený, odporúčam pri plánovaní kúpy vychádzať z horšieho scenára.
Čo je LTV a prečo na ňom záleží
LTV (z angl. loan-to-value) je pomer medzi výškou úveru a hodnotou nehnuteľnosti, ktorú dávate banke do zálohu. Určuje, koľko z ceny vám banka požičia a koľko musíte doložiť z vlastných peňazí. Hodnota nehnuteľnosti pritom nemusí byť rovnaká ako kúpna cena. Banka berie najnižšiu z troch hodnôt: kúpnu cenu, cenu podľa znalca alebo vlastné interné ocenenie.
Dnes platí jeden limit pre všetkých: banka môže požičať najviac 80 % hodnoty nehnuteľnosti. Pri pätine úverov môže ísť až na 90 %.
Čo navrhuje NBS: tri skupiny, tri limity
Mladí do 35 rokov: až 90 %
Podľa návrhu by sa vyšší limit týkal žiadateľov, ktorí splnia všetky tri podmienky:
- vek do 35 rokov,
- nikto z dlžníkov nevlastní rezidenčnú nehnuteľnosť,
- hypotéka slúži na kúpu alebo výstavbu nehnuteľnosti.
Pri úvere pre pár by sa podmienky posudzovali pri všetkých dlžníkoch. Dôležité je aj to, že 90 % by bol strop, nie nárok. NBS stanovuje len rámcové limity, takže banka môže požičať menej alebo úver vôbec neposkytnúť. Závisí to od rizikovosti konkrétneho úveru.
Všetci ostatní: 80 % ako doteraz
Ak nepatríte medzi mladých kupujúcich prvé bývanie ani nekupujete tretiu nehnuteľnosť, aj podľa návrhu by pre vás platilo štandardných 80 %, rovnako ako dnes. Zmenila by sa len výnimka, pri ktorej banka môže požičať až 90 %. Dnes ju banky môžu použiť pri pätine úverov, podľa návrhu len pri 5 % úverov. Väčšinu výnimky dnes čerpajú mladí, klientom nad 35 rokov pripadá menej ako 5 % úverov. Keďže mladí by mali 90 % na prvé bývanie priamo v pravidlách, NBS výnimku zmenšuje úmerne tomu, pre koho by ostala. Ak dnes počítate s úverom nad 80 %, overte si v banke, či vám ho bude ochotná poskytnúť aj po zmene.
Výnimku by mohli využiť aj mladí, ktorí už nejakú nehnuteľnosť vlastnia, no nevyhovuje im. NBS uvádza napríklad tieto situácie:
- sťahujete sa a novú nehnuteľnosť kupujete skôr, ako predáte pôvodnú,
- zdedili ste nehnuteľnosť ďaleko od miesta, kde reálne žijete,
- vlastníte rekreačnú nehnuteľnosť,
- máte komplikované spoluvlastníctvo.
Práve kvôli takýmto situáciám by sa prísnejší limit neuplatnil už pri druhej, ale až pri tretej nehnuteľnosti. O použití výnimky by rozhodovala banka.
Tretia a ďalšia nehnuteľnosť: 70 %
- Týkalo by sa to dlžníkov, ktorí spolu (sčítane za všetkých spoludlžníkov) vlastnia dve alebo viac rezidenčných nehnuteľností.
- Limit by platil bez ohľadu na vek, na to, ako nehnuteľnosti využívate (bývanie, prenájom, rekreácia), aj na účel úveru.
- Výnimku do 90 % by v tejto skupine nebolo možné použiť.
- Niektoré banky už dnes uplatňujú pri hypotékach s pravdepodobne investičným charakterom prísnejšie podmienky: kratšiu splatnosť, nižšie LTV, prísnejšie posúdenie bonity alebo vyššiu úrokovú sadzbu.
NBS zdôrazňuje, že hypotéky pre túto skupinu nechce zakázať, klienti by len v niektorých prípadoch financovali menšiu časť z úveru. Zmena by sa mala týkať približne 7 % všetkých hypoték. Keďže banky pristupujú k investičným hypotékam rozdielne, pri tretej nehnuteľnosti sa oplatí porovnať viac bánk už dnes, bez ohľadu na to, kedy návrh začne platiť.
Čo by sa počítalo ako vlastnená nehnuteľnosť
- Rezidenčná nehnuteľnosť je dom, byt a iná nehnuteľnosť, ktorá sa dá využiť na bývanie.
- Nepočítali by sa pozemky ani rozostavaná nehnuteľnosť, ktorej výstavbu idete financovať.
- Počítali by sa len nehnuteľnosti na Slovensku. Vlastníctvo v zahraničí by sa neskúmalo.
- Banka by to overovala v katastri. Spoluvlastnícky podiel by sa počítal len vtedy, ak je aspoň 50 %.
Koľko vlastných peňazí by ste potrebovali
Príklad: kupujete nehnuteľnosť, ktorej hodnota je 200 000 €. Podľa návrhu by vám ako mladému kupujúcemu prvého bývania stačilo 20 000 € vlastných zdrojov. Pri štandardnom limite 80 % potrebujete 40 000 €, rovnako ako dnes. Pri kúpe tretej nehnuteľnosti by ste potrebovali 60 000 €. Kým návrh nie je schválený, odporúčam pri plánovaní počítať s vyššou sumou vlastných zdrojov: ako mladý kupujúci so 40 000 €, pri tretej nehnuteľnosti so 60 000 €.
Čo sa nemení: príjem a schopnosť splácať
Ani vyšší limit LTV by neznamenal, že si požičiate ľubovoľnú sumu. Návrh ostatné pravidlá NBS nemení:
- Splátky (DSTI): splátky všetkých dlhov môžu tvoriť najviac 60 % príjmu domácnosti po odpočítaní životného minima. Banka zároveň testuje, či by ste splácali aj pri sadzbe vyššej o 2 percentuálne body (najviac do 6 %). Pri fixácii nad 10 rokov stačí test o 1 percentuálny bod.
- Celková zadlženosť (DTI): všetky dlhy môžu tvoriť najviac 8-násobok ročného čistého príjmu. Pri dlžníkoch nad 41 rokov, ktorí by splácali aj po 65. narodeninách, sa limit postupne znižuje.
- Splatnosť: hypotéka môže mať splatnosť najviac 30 rokov.
V praxi by to znamenalo, že pri úvere 180 000 € by mladý pár musel mať spolu čistý príjem približne 1 875 € mesačne, aby prešiel limitom 8-násobku ročného príjmu. Existuje aj výnimka pre mladých do 35 rokov s príjmom do 1,3-násobku priemernej mzdy, ktorá umožňuje až 9-násobok ročného príjmu. Banka ju však môže použiť len pri obmedzenom počte úverov. V mnohých prípadoch by vás teda nezastavilo LTV, ale príjem. Potvrdzujú to aj čísla NBS. Podľa dôvodovej správy k návrhu by sa z hypoték, ktoré mladí dostali v roku 2025 s LTV 80 %, dalo na 90 % zvýšiť len asi 24 %.
Mennyit vehetek fel
Prečo NBS zmenu navrhuje
Rozdielne limity nie sú slovenský vynález. Podľa dôvodovej správy NBS má prísnejšie limity pre druhú a ďalšiu nehnuteľnosť či hypotéku približne polovica krajín EÚ. NBS zároveň upozorňuje, že Slovensko nemá skúsenosť s tým, ako sa realitní investori správajú v kríze. Posledný výrazný pokles cien nehnuteľností prišiel pred vyše 15 rokmi, keď bolo investičných nákupov oveľa menej. Dnes pripadá na ľudí s dvoma a viac nehnuteľnosťami v skupine nad 40 rokov zhruba každá štvrtá hypotéka.
Prečo mladí nedostanú 100 % hypotéku? NBS vypočítala, že pri LTV 100 % by podiel mladých dlžníkov, ktorým splátky zoberú viac ako 55 % príjmu, vzrástol z 21 % na 49 %. Vlastné úspory sú podľa NBS aj testom, či domácnosť dokáže vytvárať rezervu.
Ani navrhované uvoľnenie pre mladých nie je bez rizika. Vyšší úver znamená vyššiu splátku a väčšiu zraniteľnosť, ak sa domácnosti zhorší príjem. Ak ceny nehnuteľností klesnú, hodnota zálohu nemusí pokryť celý dlh. NBS pripúšťa aj to, že ľahšie financovanie môže zvýšiť dopyt a zrýchliť rast cien, hoci veľkosť tohto vplyvu sa ťažko odhaduje. V Írsku podobné uvoľnenie viedlo k úverom s vyšším LTV najmä preto, že ľudia použili menej vlastných úspor, nie preto, že kupovali drahšie nehnuteľnosti.
Čo z toho vyplýva pre vás
- Počítajte s horším scenárom. Kým NBS opatrenie nevydá, platia súčasné limity a nie je isté, kedy a v akej podobe sa zmena uplatní. Ak ste mladí a kupujete prvé bývanie, nespoliehajte sa na 90 %, pripravte si vlastné zdroje aspoň na 20 % ceny. Ak kupujete tretiu nehnuteľnosť, nespoliehajte sa, že stihnete kúpu pri 80 %, a počítajte s 30 % vlastných zdrojov. Keď sa nakoniec ukáže priaznivejšia situácia, bude to pre vás príjemné prekvapenie, nie problém pri financovaní.
- Máte tesne pod 35 rokov: ak by ste chceli využiť 90 %, sledujte, kedy NBS opatrenie schváli, a overte si v banke, ku ktorému dátumu sa bude posudzovať váš vek. Pri posune účinnosti by ste hranicu 35 rokov mohli prekročiť skôr, ako pravidlá začnú platiť.
- Plánujete prvé bývanie: podľa návrhu by vám nové pravidlá mohli ušetriť polovicu potrebných úspor. Túto úsporu však berte ako možný bonus, nie ako základ plánu. Rozhodovať sa oplatí nad konkrétnym príjmom a ponukami bánk, nie len podľa limitu LTV.
- Kupujete tretiu nehnuteľnosť na úver: kým návrh nezačne platiť, platí limit 80 %. Nestavajte však plán na tom, že kúpu stihnete včas. Schválenie hypotéky, znalecký posudok a vklad do katastra trvajú týždne a presný dátum zmeny zatiaľ nie je známy.
- Máte nad 35 rokov a nemáte 20 % vlastných zdrojov: podľa návrhu by sa výnimka do 90 % výrazne zúžila. Počítajte skôr s 80 %.
- Vlastníte dve a viac nehnuteľností a plánujete refinancovanie alebo rekonštrukciu na úver: NBS uvádza, že limit 70 % by platil bez ohľadu na účel úveru. Ako by sa to uplatnilo pri refinancovaní, spresní až finálne znenie a prax bánk.
Platia už nové pravidlá?
NBS nové pravidlá schválila 28. septembra 2026. Začnú platiť postupne od 1. januára 2027 a oproti návrhu, ktorý opisuje tento článok, sa niektoré údaje zmenili. Aktuálne informácie nájdete v novom článku o schválených pravidlách.
Odkedy by nové pravidlá platili?
Pravidlá pre mladých platia od 1. januára 2027, limit 70 % pri tretej a ďalšej nehnuteľnosti od 1. júla 2027. Podrobnosti nájdete v novom článku o schválených pravidlách.
Mám do 35 rokov a nevlastním nehnuteľnosť. Mal by som automaticky nárok na 90 %?
Nie. Aj podľa návrhu by NBS určovala len horný limit. Banka môže požičať menej alebo úver neposkytnúť, podľa rizikovosti úveru. Naďalej by ste museli splniť aj limity pre splátky a celkovú zadlženosť.
Musí mať menej ako 35 rokov aj môj partner?
Podľa dostupných výkladov návrhu by sa pri spoločnom úvere podmienky posudzovali pri všetkých dlžníkoch. Presné znenie bude známe až po schválení opatrenia.
Kupujem druhý byt. Zmenilo by sa pre mňa niečo?
Základný limit by zostal 80 %. Úver do 90 % by bol možný len v rámci výnimky a tá by sa zúžila z 20 % na 5 % úverov.
Počítala by sa do počtu nehnuteľností aj chata alebo byt, ktorý prenajímam?
Áno. Podľa návrhu by nezáležalo na tom, či nehnuteľnosť slúži na bývanie, prenájom alebo rekreáciu. Nepočítali by sa pozemky ani nehnuteľnosti v zahraničí.
Mám 30 % podiel na byte po rodičoch. Počítal by sa?
Nie. Spoluvlastnícky podiel by sa počítal ako vlastníctvo až od 50 %.
Vlastním dve nehnuteľnosti a kupujem tretiu. Dala by sa získať výnimka do 90 %?
Nie. Pri tretej a ďalšej nehnuteľnosti návrh výnimku nepovoľuje a platil by limit 70 %.
Pravidlá sú jedna vec, vaša konkrétna situácia druhá. Rád s vami prepočítam, na akú hypotéku reálne dosiahnete dnes a na akú by ste dosiahli po zavedení nových pravidiel. Posúdime aj to, či sa vám oplatí s kúpou počkať alebo ju naopak urýchliť.
Článok má informatívny charakter a nie je individuálnym finančným poradenstvom. Opisuje návrh opatrenia NBS, ktorý k 26. 9. 2026 nebol schválený. Vychádza z informácií NBS, dôvodovej správy k návrhu a verejne dostupných zdrojov. Finálne znenie aj termín účinnosti sa môžu od návrhu líšiť.
Címkék: hypotéka hypotéka pre mladých LTV pravidlá NBS