FIRE: koľko peňazí potrebujete, aby ste mohli prestať pracovať, a prečo to nie je milión
Dôchodok 14 Min. Lesezeit
Mladšie ročníky pôjdu podľa predpokladu do dôchodku v 67 až 69 rokoch. Kto chce prestať pracovať skôr, musí si zaplatiť most do dôchodku z vlastného. Ukážem vám vzorec, koľko majetku na to treba, aké riziká môžu váš plán prekaziť a ako to prepojiť s piliermi dôchodkového systému.
Predstavte si Zuzanu. Má 36 rokov, dobrú prácu a pri pohľade do dôchodkovej prognózy na chvíľu stíchla. Ročník 1990 má podľa predpokladu v zákone dôchodkový vek 67 rokov a 2 mesiace. Teda ešte 31 rokov v práci. Nie že by svoju prácu nemala rada. Lenže predstava, že si sama nebude môcť vybrať, kedy spomalí, ju zaskočila.
Otázka, ktorú si Zuzana položila, má dnes skratku: FIRE, z anglického Financial Independence, Retire Early. Po slovensky finančná nezávislosť a skorý odchod do dôchodku. Nie je to o tom, že od štyridsiatky nikdy nepracujete a žijete na jedných rezancoch. Je to o jednoduchej myšlienke: keď máte dosť majetku, práca prestáva byť povinnosť a stáva sa voľbou.
Jednoduchý vzorec: 25-násobok ročných výdavkov
Základ FIRE je jedno pravidlo. Majetok, z ktorého chcete žiť, by mal byť zhruba 25-násobkom vašich ročných výdavkov. Rovnaké pravidlo sa dá povedať aj naopak: ročne z neho vyberiete približne 4 %. Preto sa mu hovorí pravidlo 4 %.
Nevymyslel si ho bloger, ale vychádza z americkej výskumnej práce. Americký finančný plánovač William Bengen v roku 1994 hľadal najvyššiu mieru čerpania, ktorá by v najhoršom historickom období ešte vydržala. Vyšlo mu 4,15 %. Autori takzvanej Trinity štúdie z roku 1998 potom sledovali, v koľkých historických obdobiach portfólio výbery vydrží. Pri 4 % ročne to bolo v 95 % prípadov, pri 30-ročnom horizonte.
Zuzana si spočítala svoje výdavky: 1 500 € mesačne, teda 18 000 € ročne. Cieľový majetok: 18 000 × 25 = 450 000 €.
Nerozhoduje plat, ale miera úspor
Najčastejším omylom je myslieť si, že FIRE je pre vysoké platy. V skutočnosti rozhoduje, aký podiel príjmu odkladáte. Čím viac odkladáte, tým rýchlejšie rastie majetok a zároveň tým menej míňate, takže potrebujete menší cieľový majetok. Obe veci pracujú v prospech vás.
| Miera úspor | Odložíte mesačne | Míňate mesačne | Cieľový majetok | Čas do nezávislosti |
|---|---|---|---|---|
| 10 % | 200 € | 1 800 € | 540 000 € | približne 68 rokov |
| 25 % | 500 € | 1 500 € | 450 000 € | približne 39 rokov |
| 40 % | 800 € | 1 200 € | 360 000 € | približne 25 rokov |
| 50 % | 1 000 € | 1 000 € | 300 000 € | približne 19 rokov |
| 70 % | 1 400 € | 600 € | 180 000 € | približne 9 rokov |
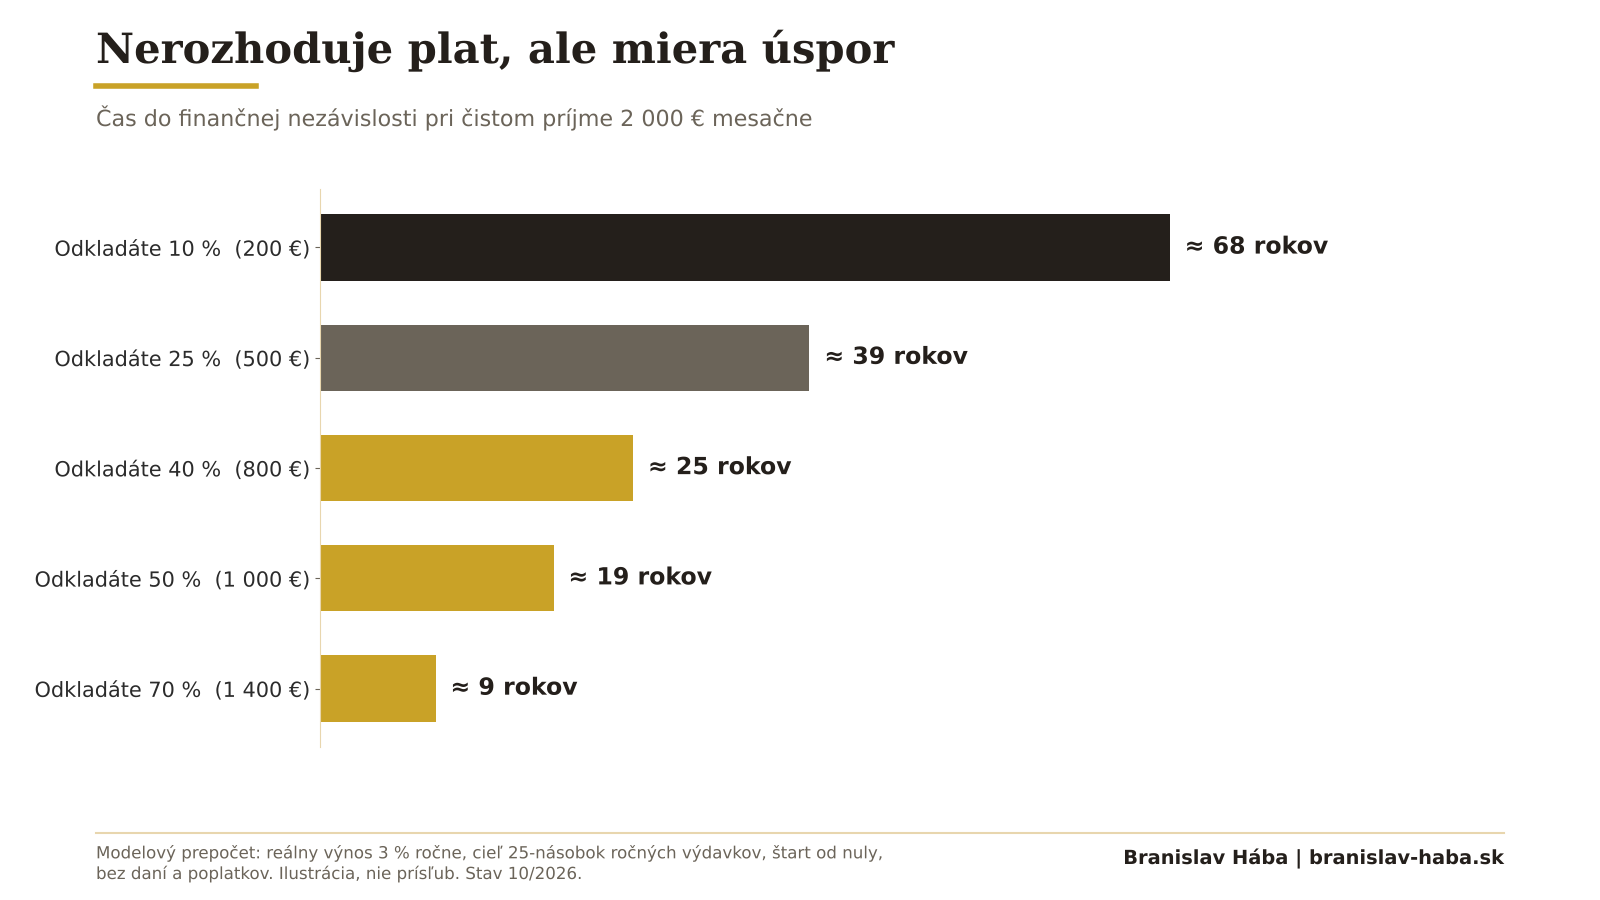
Pozrite sa na rozdiel medzi prvým a štvrtým riadkom. Pri rovnakom príjme sa čas skrátil z 68 na 19 rokov. Nie vďaka zázračnej investícii, ale preto, že odkladaná suma stúpla z 200 € na 1 000 € a zároveň klesli výdavky, takže stačí menší cieľový majetok. A práve výdavky sa dajú ovplyvniť najrýchlejšie. Najväčšou položkou býva bývanie. Ako sa dá hypotéka zrýchliť, ukazujem v článku Inteligentná hypotéka: na 30 rokov, splatená za 20, s úsporou 45 000 € a finančnou rezervou.
Realisticky: 70 % úspor je pre väčšinu rodín ťažko dosiahnuteľných. Nie je to však všetko alebo nič. Pri 25 % trvá cesta približne 39 rokov, teda zhruba do riadneho dôchodku. Pri 40 % je to asi 25 rokov a pri 50 % približne 19. Každá ďalšia desatina úspor vám skracuje čas, kým si budete môcť vybrať sami.
Most do dôchodku: odkiaľ prídu peniaze
Teraz najdôležitejšia časť, na ktorej sa FIRE na Slovensku najčastejšie rozbije. Nestačí vedieť, koľko potrebujete. Treba vedieť, odkiaľ ten majetok vezmete, keď všetky dôchodkové piliere majú svoje podmienky.
Vráťme sa k Zuzane. Ak by prestala pracovať v 45 rokoch, do riadneho dôchodku v 67 rokoch a 2 mesiacoch jej chýba približne 22 rokov. Po nich nasleduje ďalších 16 až 20 rokov života v dôchodku: podľa Eurostatu má 65-ročný muž v priemere ešte 16,3 roka a žena 19,9 roka. Celkovo teda plánuje na viac než 40 rokov. Podrobnosti o dôchodkovom veku a dožití nájdete v článku Dôchodkový vek: „Ja sa toho nedožijem.“ Prečo je to najdrahší omyl.
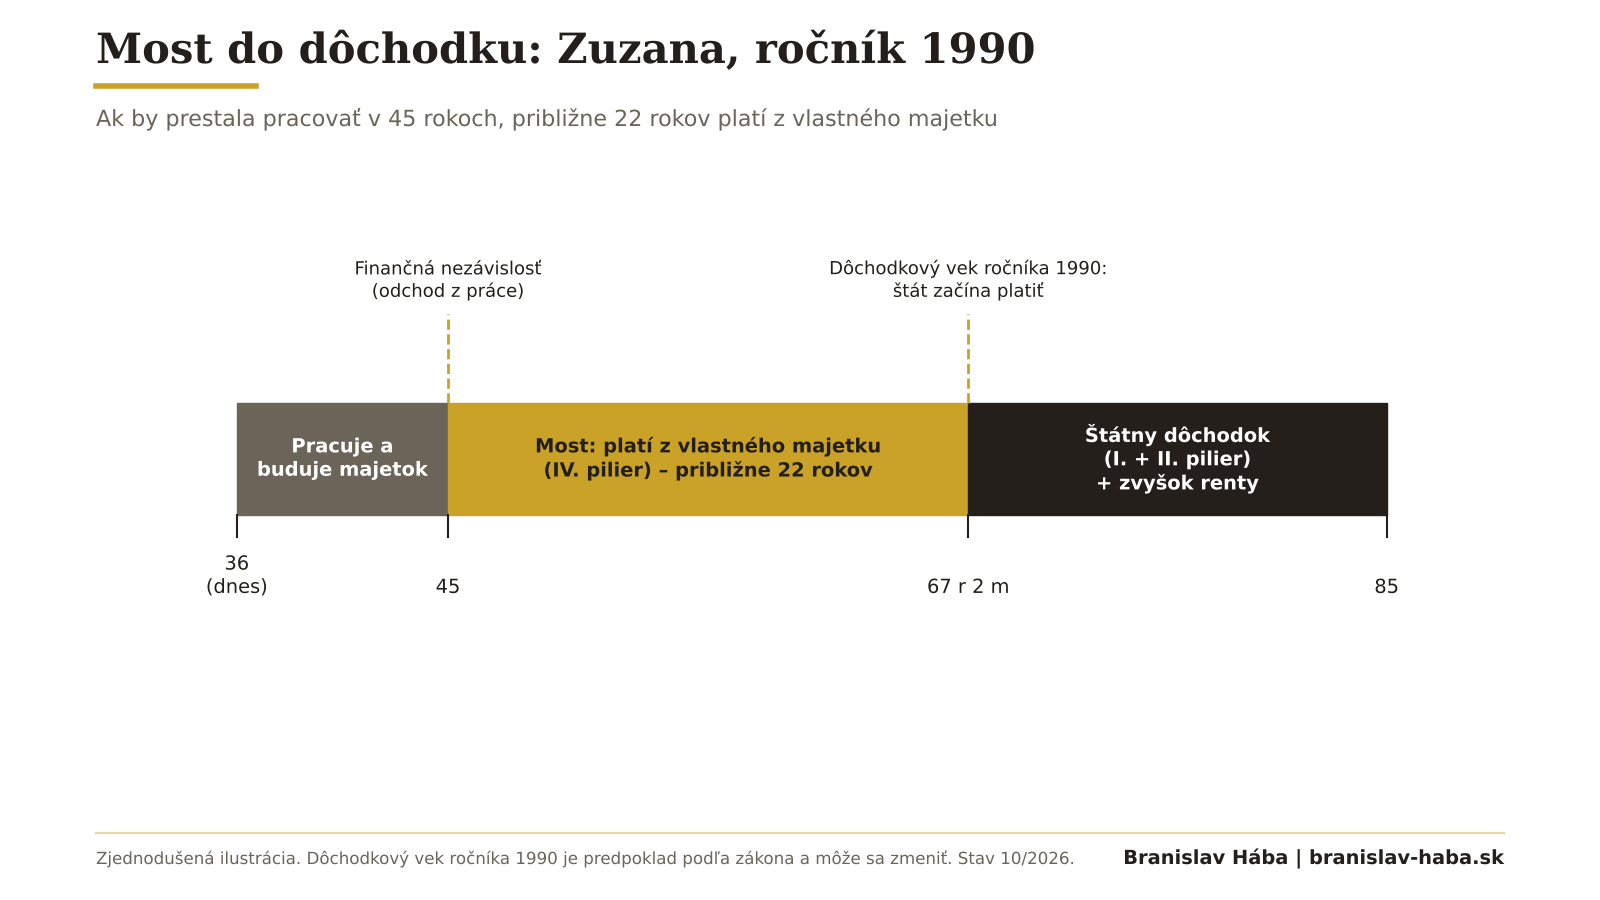
Ako to vyzerá s jednotlivými piliermi, podrobne rozoberám v článku Päť pilierov vášho dôchodku. Tri vám dal štát, dva musíte postaviť sami. Pre FIRE z neho vyplýva toto:
- I. pilier (Sociálna poisťovňa): vypláca sa až od dôchodkového veku. Predčasný dôchodok môžete dostať najviac 2 roky pred ním, alebo skôr, ak máte odpracovaný dôchodkový vek svojho ročníka mínus 23 rokov. Pre Zuzanin ročník 1990 by to podľa dnešného predpokladu bolo 44 rokov a 2 mesiace práce. Pri odchode v 45 rokoch nárok nevznikne.
- II. pilier (starobné dôchodkové sporenie): slúži na starobný dôchodok, nie na most do neho. Nepočítajte s ním ako s peňaženkou na prvých 20 rokov bez práce.
- III. pilier – nové zmluvy: pri zmluvách uzatvorených po roku 2013 si vlastné príspevky môžete predčasne vybrať najskôr po 10 rokoch sporenia a potom raz za 10 rokov. Výber sa zdaňuje a uplatnený daňový odpočet treba vrátiť. Príspevky zamestnávateľa dostanete až pri nároku na starobný alebo predčasný starobný dôchodok, prípadne po dovŕšení dôchodkového veku.
- III. pilier – staršie zmluvy: zmluvy uzatvorené pred rokom 2014 sa riadia dávkovým plánom konkrétnej zmluvy, ktorý môže umožniť čerpanie skôr. Ak ste však k takej zmluve podpísali dodatok, ktorým sa dávkový plán zrušil, aby ste mohli uplatniť daňový odpočet, tieto podmienky už neplatia.
- IV. pilier (vlastné investovanie): jediný pilier bez podmienok na výber a bez veku. Preto je pri FIRE hlavným mostom práve on.
Neznamená to, že II. a III. pilier pri FIRE nemajú zmysel. Po dôchodkovom veku vám zaistia príjem, takže v pláne nepotrebujete krytý celý život vlastným majetkom. Rátajte však s tým, že čím skôr prestanete pracovať, tým menej rokov poistenia budete mať a tým nižší štátny dôchodok vás neskôr čaká. Koľko to bude, ukáže vaša dôchodková prognóza. Ak ju ešte nemáte, začnite článkom Nemám dôchodkovú prognózu, kde ju nájdem?.
Tri riziká, s ktorými treba počítať vopred
FIRE nie je prechádzka ružovým sadom. Tri veci treba mať v pláne vopred.
Zlý začiatok. Najviac ublíži prepad trhu hneď po odchode, keď už z majetku vyberáte. Odborníci tomu hovoria riziko poradia výnosov. Na dĺžku čakania ukazujú čísla z článku Vajíčka v jednom košíku: kedy čakáte na svoje peniaze 7 rokov a kedy vyše 15: index NASDAQ-100 sa na svoj rekord z marca 2000 vrátil až po 15,6 roka a S&P 500 po 7,2 roka. Kto v tom čase z portfólia vyberal, predával lacno. Pomáha rezerva na niekoľko rokov výdavkov, schopnosť v zlých rokoch vyberať menej a ochota si časť príjmu dorobiť.
Zdravotné poistenie. O tomto sa málokedy hovorí. Po odchode z práce už nemáte zamestnávateľa, ktorý za vás poistné odvádza.
Dane z predaja investícií. Pri bežných cenných papieroch a ETF dobre zafunguje jednoduché pravidlo, ak ho poznáte.
Nemusíte odísť v štyridsiatke
Najväčší omyl okolo FIRE je predstava, že je to všetko alebo nič: buď v 40 rokoch ráno vstanete a nikam nejdete, alebo pracujete do 67. V skutočnosti je to plynulá škála.
Už keď máte polovicu cieľového majetku, môžete si dovoliť skrátený úväzok, menej náročnú prácu alebo rok voľna. Keď majetok dosiahne cieľ, nepotrebujete už prácu na zaplatenie účtov. Rozhodujete len o tom, či ju chcete robiť. Aj keď Zuzana skončí s plným úväzkom až v 55 rokoch namiesto 45, je to o 12 rokov skôr, než jej dovoľuje zákon.
A čo je najlepšie: každý rok skoršieho sporenia pracuje v jej prospech dvakrát. Raz tým, že majetku pribúda. Druhý raz tým, že sa mu darí rásť dlhšie. Ako veľmi záleží na tom, kedy začnete, ukazujem v článku Dôchodok od prvej výplaty: prečo vás 10 rokov odkladania môže stáť 56 000 €.
Kde začať
- Zistite, koľko skutočne míňate. Z výpisov z účtu za posledných 12 mesiacov. Bez toho sa dá počítať iba naslepo.
- Pozrite si dôchodkovú prognózu. Uvidíte, čo vám zaistia piliere a kde vznikne diera.
- Zaistite základ. Rezerva na niekoľko mesiacov výdavkov a poistenie rizík idú pred investovaním.
- Nastavte si trvalý príkaz do investície. Aj s menšou sumou na začiatok, ale automaticky a každý mesiac.
- Raz ročne ho prehodnoťte. Pri zvýšení príjmu zvýšte aj odkladanú sumu.
Kalkulačka nižšie vám pomôže odhadnúť, koľko by ste mali odkladať, aby ste dosiahli svoj cieľ.
Koľko potrebujem na dôchodok
Čo znamená skratka FIRE?
FIRE je skratka z anglického Financial Independence, Retire Early, po slovensky finančná nezávislosť a skorý odchod do dôchodku. Princíp je jednoduchý: odkladáte vysokú časť príjmu a investujete ju tak, aby ste raz mohli žiť z výnosov a z časti majetku, bez nutnosti pracovať.
Čo je pravidlo 4 % a platí aj na Slovensku?
Pravidlo 4 % hovorí, že z portfólia môžete v prvom roku vybrať približne 4 % majetku a potom každý rok rovnakú sumu upravenú o infláciu, a peniaze by mali vydržať aspoň 30 rokov. Vychádza z amerických historických dát. Na Slovensku funguje ako orientačný odhad, nie ako záruka. Pri odchode v štyridsiatke, keď majetok musí vydržať 40 rokov a viac, treba čerpať menej.
Môžem po skorom odchode poberať štátny dôchodok?
Nie skôr ako od dôchodkového veku, výnimkou je predčasný dôchodok. Ten môžete dostať najviac 2 roky pred dôchodkovým vekom, alebo skôr, ak máte odpracovaný dôchodkový vek svojho ročníka mínus 23 rokov. Vždy však musí byť vyšší ako 1,6-násobok životného minima, teda približne 472 € mesačne. Obdobie do dôchodku preto musí pokryť vlastný majetok.
Čo mám robiť s II. a III. pilierom, ak chcem skončiť skôr?
Nerušiť ich bez rozmyslenia. Po dôchodkovom veku vám zaistia príjem, takže potrebný vlastný majetok je nižší. Pri III. pilieri si vlastné príspevky môžete vybrať najskôr po 10 rokoch sporenia, príspevky zamestnávateľa až pri nároku na dôchodok. Pri starších zmluvách rozhoduje dávkový plán. Čo presne robiť, závisí od vašej prognózy a zmlúv, preto to riešte individuálne.
Zaplatím z predaja ETF daň?
Ak ich držíte dlhšie ako rok a nemáte ich v obchodnom majetku, nie. Príjem z predaja cenných papierov a ETF obchodovaných na regulovanom trhu je vtedy oslobodený od dane z príjmov. Ak podmienky nesplníte, oslobodených je len 500 € zisku ročne.
Čo ak trh klesne hneď po mojom odchode?
To je najväčšie riziko FIRE, tzv. riziko poradia výnosov. Chráni pred ním rezerva na niekoľko rokov výdavkov v bezpečnejšej forme, flexibilita vo výbere (v zlých rokoch vyberiete menej) a ochota si časť príjmu dorobiť. Preto sa pri skorom odchode počíta s opatrnejšou mierou čerpania.
Dá sa FIRE dosiahnuť s priemernou mzdou?
Úplné FIRE v 40 rokoch je pri priemernom príjme náročné a vyžaduje veľmi vysokú mieru úspor. Aj čiastočná finančná nezávislosť má však hodnotu: skrátený úväzok, odchod o pár rokov skôr alebo dostatočná rezerva, ktorá vám dá slobodu povedať nie. Smerom tam sa oplatí ísť aj bez extrémov.
Kde začať, ak ešte nič nemám?
Zistite, koľko míňate, pozrite si dôchodkovú prognózu a nastavte si trvalý príkaz do investície, hoci aj s malou sumou. Každý mesiac skôr sa počíta. S jednotlivými krokmi vám rád pomôžem.
Čo si z článku odniesť
Skorý odchod nie je o šťastí ani o vysokom plate. Je to o troch veciach: koľko míňate, koľko odkladáte a ako dlho necháte peniaze pracovať. Štát vám dá dôchodok vo veku okolo 67 až 69 rokov. Všetko, čo chcete mať skôr, musí byť vaše. A čím skôr začnete, tým lacnejšie vás sloboda vyjde.
Ak si chcete spočítať, koľko by ste potrebovali vy a ako to poskladať s dôchodkovými piliermi, pozrieme sa na to spolu. Prvé stretnutie je bezplatné a nezáväzné.
Zdroje
- Bengen, W. P.: Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning, 1994 (SAFEMAX 4,15 %)
- Cooley, Hubbard, Walz: Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable, AAII Journal, 1998 (Trinity štúdia); prehľad: Retirement Researcher
- Early Retirement Now: The Ultimate Guide to Safe Withdrawal Rates, časť 6
- Finančná správa SR: Oslobodenie príjmov z predaja cenných papierov (§ 9 ods. 1 písm. k zákona č. 595/2003 Z. z.)
- Eurostat, databáza demo_mlexpec (dožitie vo veku 65 rokov, Slovensko, 2024)
- Zákon č. 461/2003 Z. z. o sociálnom poistení (§ 67 predčasný starobný dôchodok, príloha: predpokladaný dôchodkový vek)
- Zákon č. 650/2004 Z. z. o doplnkovom dôchodkovom sporení (§ 16, § 19, § 87n)
- Zákon č. 580/2004 Z. z. o zdravotnom poistení (§ 13 ods. 10, § 38ezk); MPSVR SR: životné minimum od 1. 7. 2026 (opatrenie č. 155/2026 Z. z.)
Informácie v tomto článku majú informatívny charakter, nie sú reklamou ani návrhom na uzavretie zmluvy a vychádzajú z údajov platných k októbru 2026. Modelové prepočty slúžia len na ilustráciu a nezaručujú budúce výsledky; investovanie je spojené s rizikom straty. Rozhodujúce je vždy znenie platných právnych predpisov a konkrétnej zmluvy alebo podmienok. Autor je podriadeným finančným agentom registrovaným v registri Národnej banky Slovenska.
Schlagwörter: dôchodkové piliere dôchodok finančná nezávislosť fire investovanie pravidlo 4 % predčasný odchod do dôchodku vlastná renta