Dôchodok od prvej výplaty: prečo vás 10 rokov odkladania môže stáť 56 000 €
Dôchodok 14 Min. Lesezeit
Dôchodok je pre mladého, 25-ročného človeka, príliš ďaleko. A práve preto je teraz najlacnejší. Kto začne odkladať 150 € mesačne v 25 rokoch, môže mať na dôchodku o vyše 56 000 € viac než ten, kto začne o 10 rokov neskôr. A ak chcete prestať pracovať skôr než v 68, čas je váš najväčší spojenec.
Predstavte si Martina. Má 25 rokov, prvú poriadnu výplatu a hlavu plnú plánov: byt, auto, cestovanie. Keď počuje slovo dôchodok, zasmeje sa. „To je o 40 rokov. Dovtedy sa všetko zmení.“
A má pravdu. Do dôchodku má ďaleko a ešte veľa sa dovtedy zmení. Jedna vec sa však nezmení: peniaze, ktoré odloží dnes, budú mať na rast vyše 40 rokov. Peniaze, ktoré odloží o desať rokov, už len 30. Stratený čas sa dá dohnať len vyššími vkladmi: kto začne o desať rokov neskôr, musí na rovnaký výsledok odkladať každý mesiac asi o polovicu viac.
Ďaleko? Nie až tak, ako si myslíte
Dôchodkový vek je od ročníka 1967 naviazaný na dĺžku života. Pre dnešných dvadsiatnikov to podľa predpokladu v zákone znamená 68 až 69 rokov. Ročník 2000 má predpokladaný dôchodkový vek 68 rokov a 6 mesiacov.
A ak sa ho dožijete, viete koľko rokov ešte budete potrebovať financovať svoj život na dôchodku? Podľa Eurostatu má 65-ročný muž na Slovensku pred sebou v priemere ešte 16,3 roka a žena 19,9 roka. Prečo veta „ja sa toho nedožijem“ nesedí, rozoberám v článku Dôchodkový vek: „Ja sa toho nedožijem.“ Prečo je to najdrahší omyl.
Čas je jediná vec, ktorú si neskôr nekúpite
Predstavte si troch ľudí. Každý odkladá rovnakých 150 € mesačne až do 68 rokov. Líšia sa len tým, kedy začali.
| Začiatok | Vložené spolu | Majetok v 68 rokoch |
|---|---|---|
| 25 rokov | 77 400 € | približne 157 600 € |
| 35 rokov | 59 400 € | približne 101 300 € |
| 45 rokov | 41 400 € | približne 59 500 € |
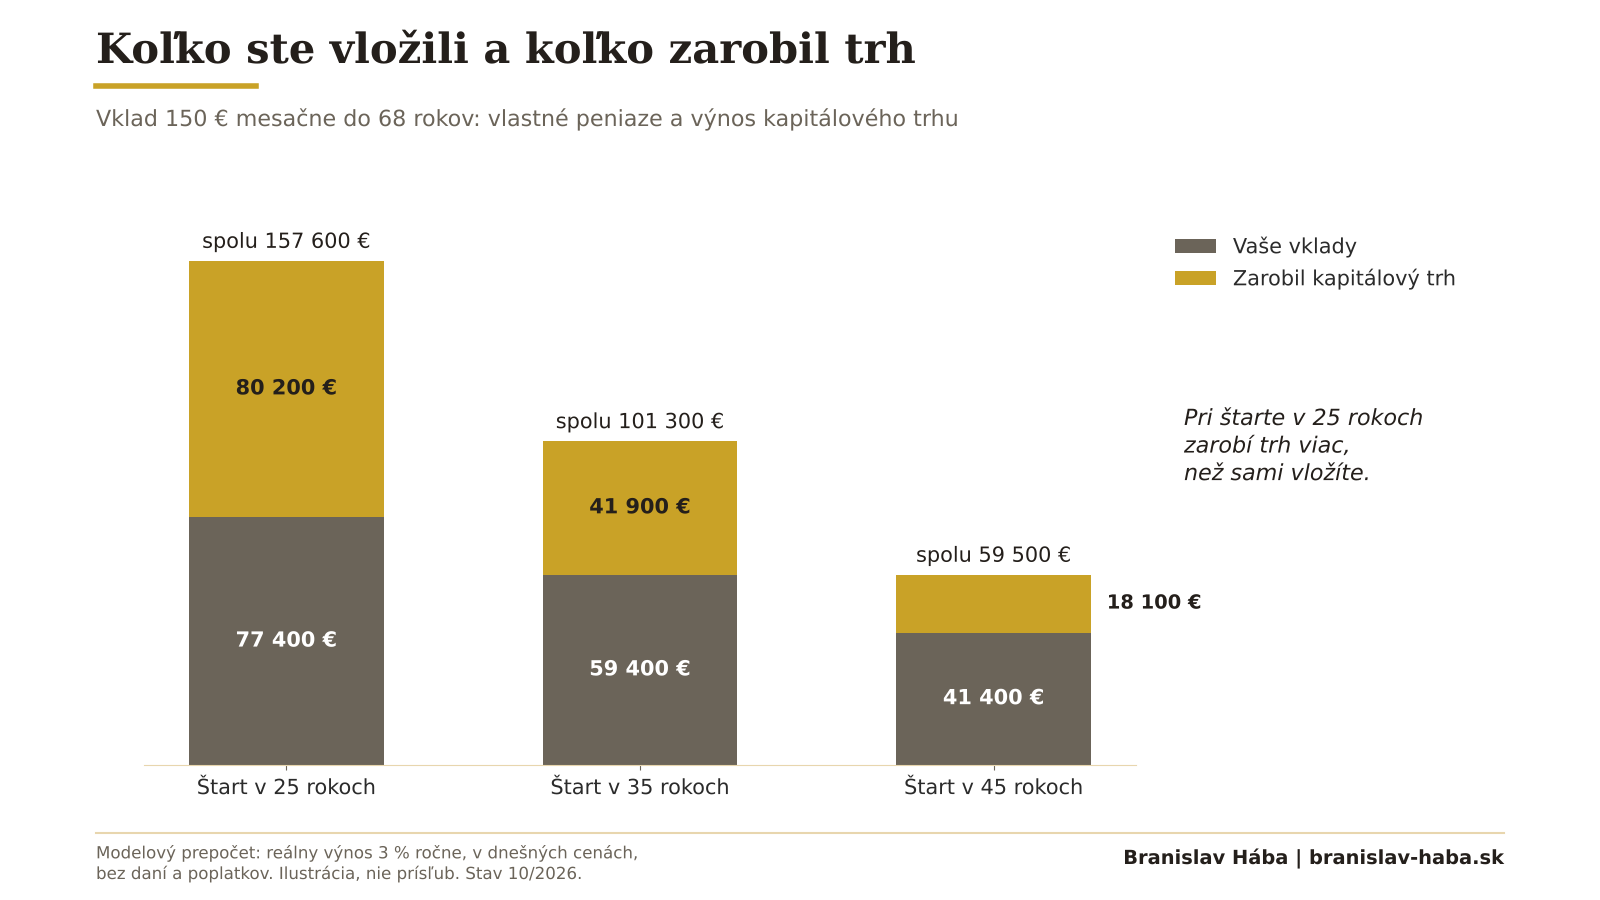
Kto začne v 25, vloží zo svojho 77 400 €. Ďalších približne 80 200 € mu zarobí kapitálový trh, teda peniaze, na ktoré nemusel pracovať. Stačilo sa včas rozhodnúť. Kto začne v 35, vloží o 18 000 € menej, no na konci má o vyše 56 000 € menej. Výnosy totiž zarábajú ďalšie výnosy. Tomu sa hovorí zložené úročenie a jeho najdôležitejšou zložkou nie je suma, ale čas.
Jednoduché pravidlo: koľko odkladať na každých 100 € renty
Ak chcete na dôchodku dostávať 100 € mesačne navyše, potrebujete podľa pravidla 4 % majetok približne 30 000 €. Koľko na to treba mesačne odkladať, závisí najmä od toho, kedy začnete.
| Začnete v | Mesačne odkladáte na každých 100 € renty |
|---|---|
| 25 rokoch | približne 30 € |
| 35 rokoch | približne 45 € |
| 45 rokoch | približne 75 € |
| 55 rokoch | približne 160 € |
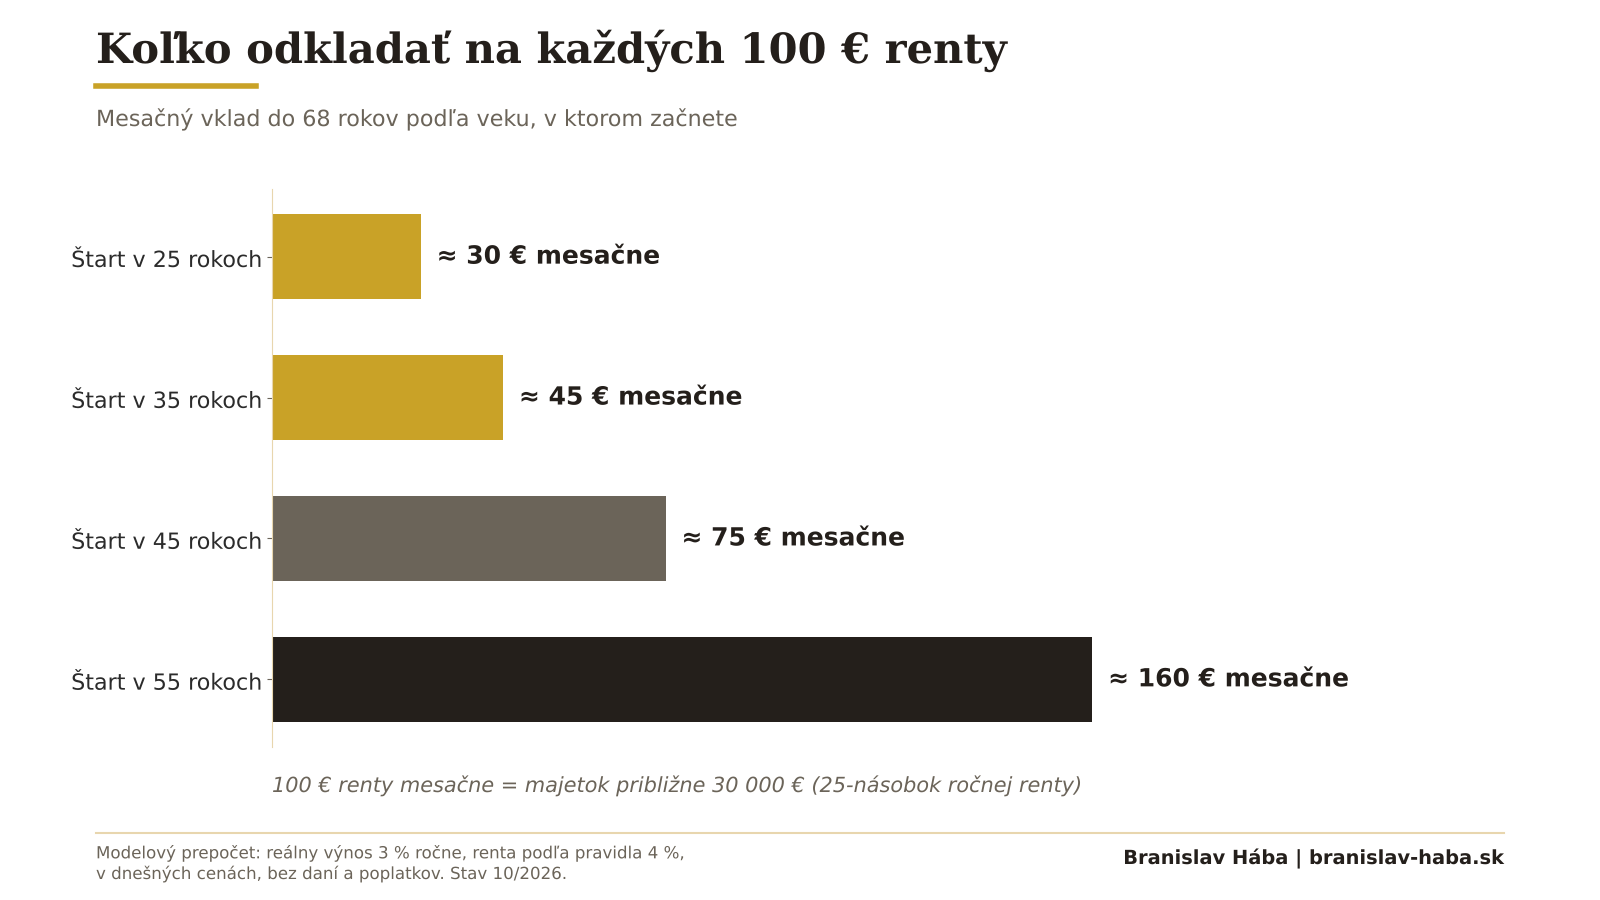
Prepočet zvládnete aj sami: chcenú rentu vydeľte stovkou a vynásobte sumou zo svojho riadku. Ak chcete rentu 500 € a začnete v 35 rokoch, odkladáte približne 5 × 45 € = 225 € mesačne.
Ako dlho taká renta vydrží? Pravidlo 4 % bolo v amerických dátach otestované na 30 rokov dôchodku. Pri našom predpoklade 3 % reálneho výnosu ročne by vystačila približne 47 rokov, teda výrazne dlhšie, než je priemerná dĺžka života po 65. Ak chcete, aby istina ostala nedotknutá, napríklad pre deti, počítajte namiesto 30 000 € s približne 40 000 € na každých 100 € renty.
Štát vám dá základ, nie celý dôchodok
Prvý pilier od Sociálnej poisťovne je základ. Koľko vám z neho vyjde, ukáže dôchodková prognóza. Ak ju ešte nemáte, pomôže vám článok Nemám dôchodkovú prognózu, kde ju nájdem?. Keď ju máte, overte si ju na oversiprognozu.sk. Zistíte tam svoj predpokladaný dôchodkový vek a mieru náhrady mzdy, teda akú časť dnešného príjmu vám štát na dôchodku nahradí. Koľko vám na dôchodku naozaj bude chýbať, však prognóza presne nepovie. Prečo, vysvetľujem v článku Komu a v čom Vaša dôchodková prognóza klame. Skutočnú medzeru preto treba prepočítať podľa vašej situácie.
Pre mladých sú dôležité dve veci, ktoré sa dajú ovplyvniť už teraz:
- II. pilier. Ak vám prvé dôchodkové poistenie vzniklo po 1. máji 2023 a nemali ste vtedy 40 rokov, ste v ňom automaticky. Odvádza sa doň 4 % z vymeriavacieho základu. Najdôležitejšie rozhodnutie je výber fondu: pri horizonte 20 rokov a viac môžu dlhopisové a garantované fondy zaostávať za infláciou.
- III. pilier. Ak vám zamestnávateľ prispieva, je to najrýchlejší výnos, aký môžete dostať: peniaze navyše za to, že ste si zmluvu uzavreli. K tomu máte daňovú úľavu až 180 € ročne z vlastných príspevkov.
Ako do seba všetky piliere zapadajú, nájdete v článku Päť pilierov vášho dôchodku. Tri vám dal štát, dva musíte postaviť sami.
FIRE: ak nechcete čakať na štátom určený vek odchodu do dôchodku
Čoraz viac mladých ľudí si kladie inú otázku: nie ako mať dosť na dôchodok, ale ako si to dôchodkové obdobie vybrať sami. Má to aj skratku FIRE, z anglického Financial Independence, Retire Early, teda finančná nezávislosť a skorý odchod do dôchodku.
Myšlienka je jednoduchá. Keď máte dostatočný majetok, práca prestáva byť povinnosť a stáva sa voľbou. V akej výške je dostatočný? Pomôže už spomínané pravidlo 4 %. Americký plánovač William Bengen v roku 1994 zistil, že ak v prvom roku vyberiete 4 % majetku a potom každý rok rovnakú sumu upravenú o infláciu, peniaze v histórii amerického trhu vydržali aspoň 30 rokov. Trinity štúdia v roku 1998 tento záver potvrdila. Z toho vyplýva: potrebný majetok je približne 25-násobok ročných výdavkov.
Najviac vás prekvapí, že pri FIRE nerozhoduje výška platu, ale aký podiel z neho odkladáte. Čím viac odkladáte, tým rýchlejšie rastie majetok a tým menej míňate, takže potrebujete menší cieľ.
| Odkladáte | Mesačne | Čas do finančnej nezávislosti |
|---|---|---|
| 10 % | 200 € | približne 68 rokov |
| 25 % | 500 € | približne 39 rokov |
| 40 % | 800 € | približne 25 rokov |
| 50 % | 1 000 € | približne 19 rokov |
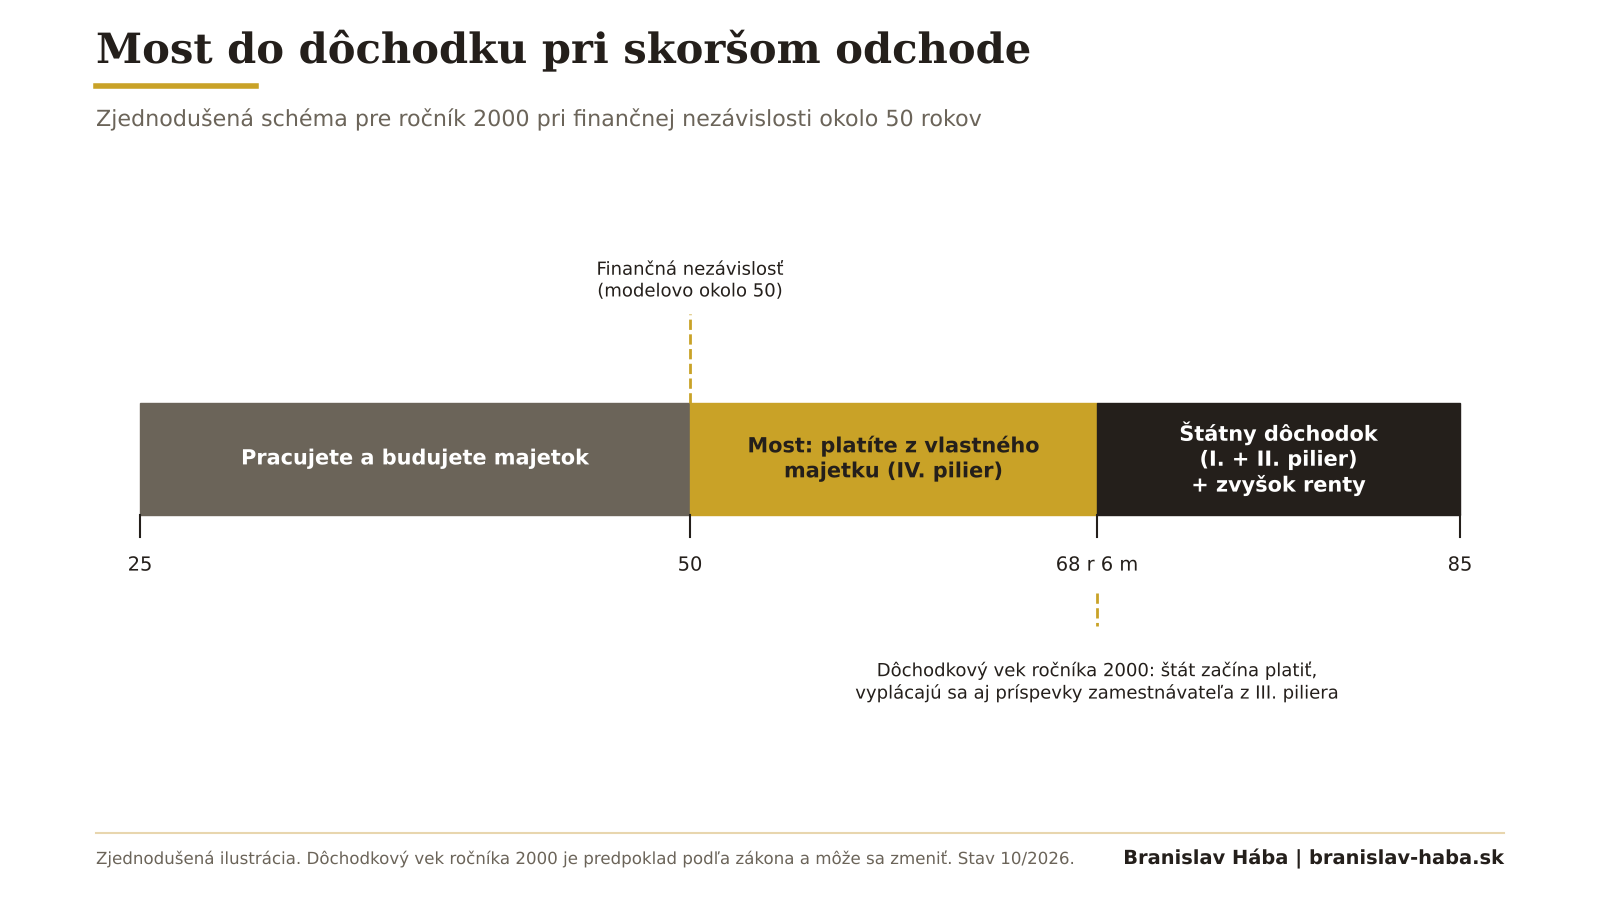
Ako by to vyzeralo u Martina? Ak zarába 2 000 € v čistom a od 25 rokov by z toho každý mesiac odkladal 800 €, teda 40 %, mohol by byť finančne nezávislý okolo päťdesiatky. To je takmer o 19 rokov skôr, než mu umožní zákon. Aj keď to celé nedotiahne, už polovica cieľa mu umožní skrátiť úväzok, zmeniť prácu alebo si dať rok voľna.
Kde je háčik: most do dôchodku
Kto skončí skôr, musí z vlastného majetku zaplatiť celé obdobie do dôchodkového veku. Piliere mu pri tom veľmi nepomôžu:
- I. pilier sa vypláca až od dôchodkového veku. Predčasný dôchodok môžete dostať najviac 2 roky pred dôchodkovým vekom, alebo skôr, ak máte odpracovaný dostatočne dlhý čas: dôchodkový vek vášho ročníka mínus 23 rokov. Pre ročník 2000 by to podľa dnešného predpokladu bolo 45 rokov a 6 mesiacov práce. Na skorý odchod v štyridsiatke ani v päťdesiatke to nestačí.
- II. pilier slúži na starobný dôchodok, nie na most k nemu.
- III. pilier – nové zmluvy: pri zmluvách uzatvorených po roku 2013 si vlastné príspevky môžete predčasne vybrať najskôr po 10 rokoch sporenia a potom raz za 10 rokov. Výber sa zdaňuje a uplatnený daňový odpočet treba vrátiť. Príspevky zamestnávateľa dostanete až pri nároku na starobný alebo predčasný starobný dôchodok, prípadne po dovŕšení dôchodkového veku.
- III. pilier – staršie zmluvy: zmluvy uzatvorené pred rokom 2014 sa riadia dávkovým plánom konkrétnej zmluvy, ktorý môže umožniť čerpanie skôr. Ak ste však k takej zmluve podpísali dodatok, ktorým sa dávkový plán zrušil, aby ste mohli uplatniť daňový odpočet, tieto podmienky už neplatia.
- IV. pilier, vaše vlastné investície, je jediný bez veku a podmienok výberu. Pri FIRE je to hlavný most.
Čo urobiť ako dvadsiatnik či tridsiatnik
- Najprv rezerva a ochrana. Rezerva na niekoľko mesiacov výdavkov a poistenie príjmu pri chorobe či úraze majú prednosť pred investovaním.
- Pozrite si prognózu. Uvidíte, s čím štát počíta a aká medzera vám ostane.
- Skontrolujte fond v II. pilieri. Pri dlhom horizonte je to jedno z najdôležitejších rozhodnutí.
- Zistite, či vám zamestnávateľ prispieva do III. piliera. Ak áno, nenechávajte tie peniaze ležať na stole.
- Nastavte automatickú sumu. Aj 50 € mesačne. Pravidelnosť je dôležitejšia ako výška.
- Pri každom zvýšení platu zvýšte aj odkladanú sumu. Kým si na novú výplatu nezvyknete, nebude vám chýbať.
Ak chcete vedieť, koľko by ste mali mesačne odkladať, aby ste dosiahli svoj cieľ, vyskúšajte kalkulačku.
Koľko potrebujem na dôchodok
Má zmysel riešiť dôchodok v 25 rokoch?
Áno, a práve vtedy je najlacnejší. Peniaze odložené v 25 rokoch majú na rast vyše 40 rokov. V našom modelovom príklade 150 € mesačne od 25 rokov narástlo do 68 rokov približne na 157 600 €, zatiaľ čo od 35 rokov len na 101 300 €. Rozdiel tvorí čas, nie vyššie vklady.
Koľko by som mal mesačne odkladať?
Pomôže jednoduché pravidlo: na každých 100 € mesačnej renty potrebujete majetok asi 30 000 €. Ak začnete v 25 rokoch, odkladáte na to približne 30 € mesačne, v 35 rokoch 45 €, v 45 rokoch 75 € a v 55 rokoch 160 €. Na rentu 500 € to od 35 rokov znamená 5 × 45 € = 225 € mesačne. Ide o modelový prepočet pri reálnom výnose 3 % ročne. Presnú sumu vám ukáže kalkulačka alebo osobný plán.
Nestačí mi II. pilier?
II. pilier je dobrý základ, ale väčšinou nestačí. Odvádza sa doň 4 % z vymeriavacieho základu a dôchodok z I. piliera je za roky sporenia v II. pilieri úmerne nižší. Koľko vám štát a II. pilier dajú spolu, ukáže dôchodková prognóza. Rozdiel medzi ňou a tým, čo budete potrebovať, si musíte postaviť sami.
Mám najprv šetriť na byt, alebo na dôchodok?
Ideálne oboje naraz, aj keď na dôchodok spočiatku menšou sumou. Peniaze na byt potrebujete o pár rokov, preto patria do bezpečnejších foriem. Na dôchodok máte desaťročia, preto môžete využiť investície. Aj malá pravidelná suma na dôchodok má pri dlhom horizonte veľký efekt.
Čo je FIRE?
FIRE (Financial Independence, Retire Early) znamená finančnú nezávislosť a skorý odchod do dôchodku. Cieľom je majetok približne vo výške 25-násobku ročných výdavkov, z ktorého sa dá žiť aj bez práce. Pri skorom odchode treba počítať s dlhším horizontom a čerpať menej ako 4 % ročne.
Môžem pri skorom odchode poberať štátny dôchodok?
Nie skôr ako od dôchodkového veku, výnimkou je predčasný dôchodok. Ten môžete dostať najviac 2 roky pred dôchodkovým vekom, alebo skôr, ak máte odpracovaný dôchodkový vek svojho ročníka mínus 23 rokov. Vždy však musí byť vyšší ako 1,6-násobok životného minima, teda približne 472 € mesačne. Obdobie do dôchodku preto musí pokryť vlastný majetok.
Čo ak investície práve klesnú?
Pri horizonte desiatok rokov sú poklesy normálnou súčasťou cesty. Kto pravidelne investuje, v poklese nakupuje lacnejšie. Riziko je vyššie až vtedy, keď z majetku začnete vyberať, preto sa pred čerpaním odporúča postupne znižovať riziko a mať rezervu.
Kde mám začať?
Rezerva, prognóza, kontrola II. piliera, príspevok zamestnávateľa do III. piliera a automatická mesačná suma. Ak si s tým nechcete lámať hlavu sami, prejdeme to spolu.
Martin sa napokon rozhodne odkladať 150 € mesačne. Nie preto, že by sa bál dôchodku, ale preto, že chce mať na výber. Každé euro, ktoré odloží dnes, mu raz kúpi kúsok slobody.
Ak si chcete spočítať, koľko by ste potrebovali vy a ako to poskladať s piliermi, pozrime sa na to spolu. Prvé stretnutie je bezplatné a nezáväzné.
Informácie v tomto článku majú informatívny charakter, nie sú reklamou ani návrhom na uzavretie zmluvy a vychádzajú z údajov platných k októbru 2026. Modelové prepočty slúžia len na ilustráciu a nezaručujú budúce výsledky; investovanie je spojené s rizikom. Rozhodujúce je znenie platných právnych predpisov a konkrétnej zmluvy alebo podmienok. Autor je podriadeným finančným agentom registrovaným v registri Národnej banky Slovenska.
Schlagwörter: dôchodkové piliere dôchodkový vek dôchodok fire II. pilier III. pilier investovanie vlastná renta