GAP poistenie: kedy vám doplatí 11 000 eur a kedy sú to vyhodené peniaze
Auto, financovanie a poistenie 12 хв читання
Pri totálnej škode alebo krádeži vám havarijné poistenie vyplatí, koľko má auto hodnotu dnes, nie koľko ste zaň zaplatili. GAP ten rozdiel dorovná. Nie však každému a nie navždy. Kedy sa oplatí, kedy sú to vyhodené peniaze a čo si v podmienkach skontrolovať?
Auto máte rok a pol. Skončí na totálku po nehode alebo zmizne z parkoviska. Havarijné poistenie zaplatí, ale nie sumu z faktúry. Vyplatí všeobecnú hodnotu vozidla v čase škody, teda zhruba to, za koľko by ste kúpili rovnako staré auto, a odpočíta spoluúčasť. Ak je auto financované a poistenie vinkulované, peniaze idú najskôr banke alebo lízingovej spoločnosti.
Prečo havarijné poistenie pri totálke nestačí
Havarijné poistenie pri totálnej škode alebo krádeži plní najviac do všeobecnej hodnoty auta v čase škody. Nové auto pritom stráca hodnotu najrýchlejšie hneď na začiatku. Podľa dát spoločnosti Autovista Group, ktorá v Európe spravuje oceňovací systém Eurotax, si trojročné auto s nájazdom 60 000 km na sledovaných európskych trhoch v roku 2026 drží približne 41 až 51 % pôvodnej cenníkovej ceny. Elektromobily okolo 36 %. Slovensko medzi sledovanými trhmi nie je, smer vývoja je však rovnaký.
Ide o výkupné ceny medzi predajcami, trhová hodnota, z ktorej vychádza poisťovňa, býva spravidla o niečo vyššia. Na podstate to nič nemení: po troch rokoch vám havarijné poistenie pokryje približne polovicu toho, čo ste za auto zaplatili.
Dve rôzne medzery, ktoré sa často zamieňajú
Pre porovnanie použijem rovnaký príklad ako v článku o financovaní: auto za 25 000 €, úver bez akontácie s úrokom 7 % ročne na 60 mesiacov, splátka okolo 495 €. Hodnoty auta v grafe sú ilustratívne.
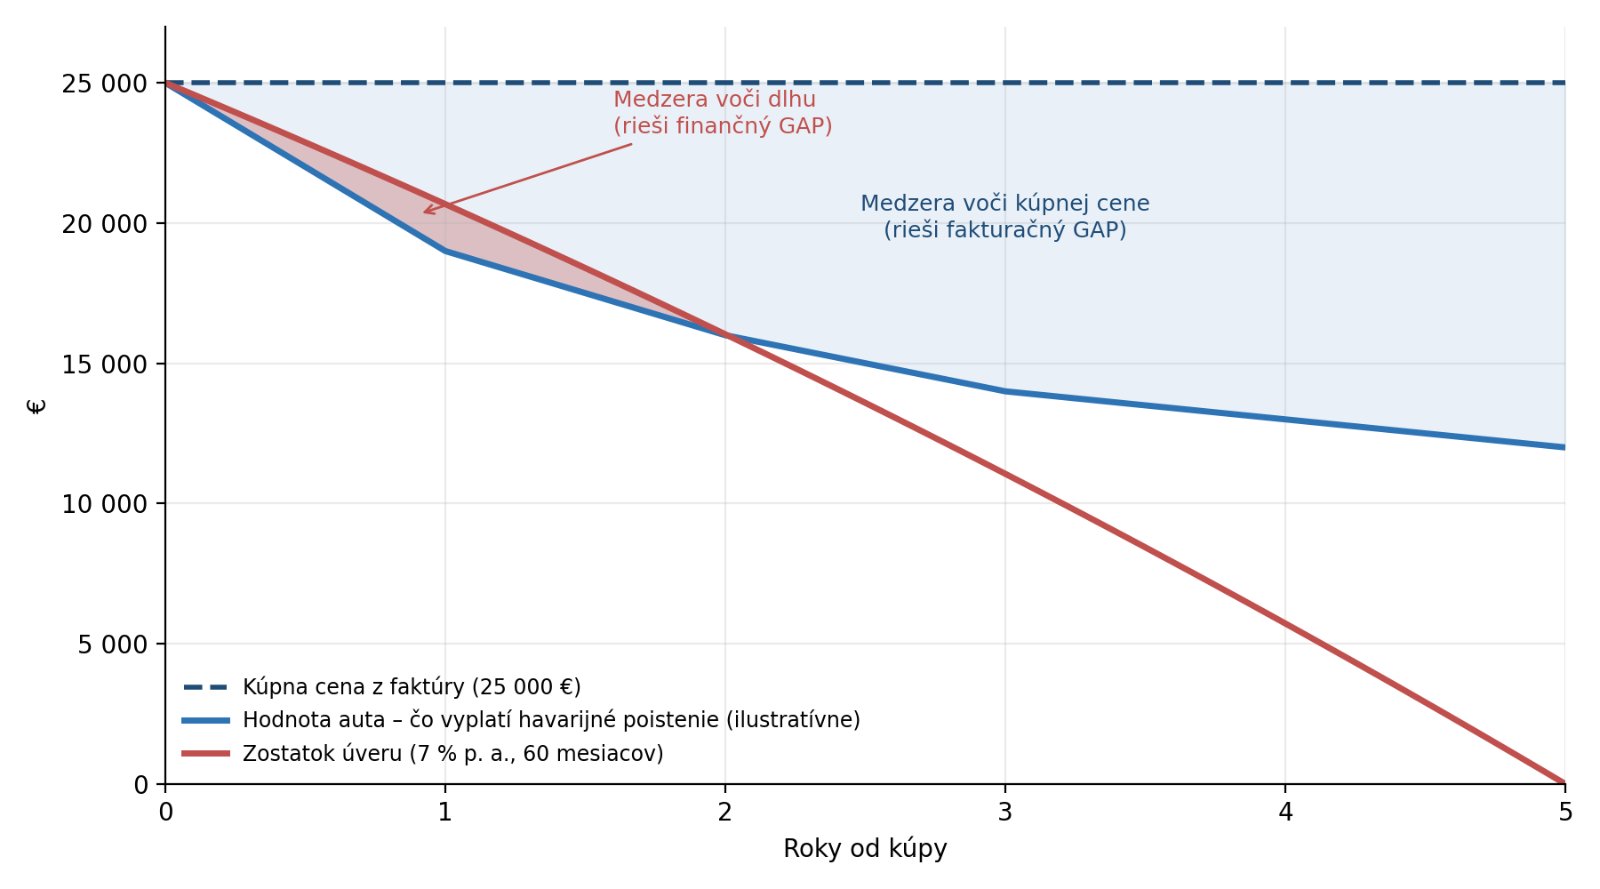
- Medzera voči dlhu. Po roku dlhujete približne 20 700 €, auto má hodnotu okolo 19 000 €. Chýba asi 1 700 € a k tomu spoluúčasť. Okolo druhého roka sa krivky stretnú a odvtedy havarijné poistenie dlh pokryje.
- Medzera voči kúpnej cene. Po roku chýba do ceny z faktúry 6 000 €, po dvoch rokoch 9 000 €, po troch 11 000 €. Táto medzera nezmizne, rastie po celý čas. Práve túto sumu by vám pri totálke v treťom roku doplatil GAP do kúpnej ceny, ak si dojednáte dostatočný limit plnenia.
Z toho vyplýva podstata celého rozhodnutia. Ochrana voči dlhu má zmysel hlavne prvé jeden až dva roky, pri nízkej akontácii a dlhej splatnosti o niečo dlhšie. Ochrana voči kúpnej cene rieši niečo iné: či si po totálke dokážete kúpiť porovnateľné auto bez toho, aby ste siahli na úspory alebo si znova požičali.
Aké druhy GAP na trhu nájdete
- GAP do kúpnej ceny. Doplatí rozdiel medzi obstarávacou cenou z faktúry a všeobecnou hodnotou auta v čase škody. Je to najrozšírenejší typ.
- GAP do zostatku dlhu. Doplatí rozdiel medzi tým, čo ešte dlžíte financujúcej spoločnosti, a všeobecnou hodnotou auta. Typický je pri operatívnom lízingu. Niektoré produkty sa dajú uzavrieť len k autu financovanému úverom alebo lízingom.
- GAP v balíku havarijného poistenia. Je naviazaný na havarijné poistenie v tej istej poisťovni, často len v najvyššom balíku.
- Samostatný GAP. Uzavriete ho k havarijnému poisteniu z ktorejkoľvek poisťovne. Pri niektorých produktoch môžete havarijnú poisťovňu počas trvania GAP meniť.
Kedy sa GAP oplatí
- Nové auto s nízkou akontáciou a dlhou splatnosťou. Tu vznikajú obe medzery naraz a sú najväčšie.
- Auto, ktoré rýchlo stráca hodnotu. Podľa spomínaných dát si elektromobily po troch rokoch držia citeľne menej z pôvodnej ceny než spaľovacie autá. Rýchlejší pokles znamená väčší rozdiel na doplatenie.
- Rozpočet, ktorý by druhý záväzok neuniesol. Splácať auto, ktoré už neexistuje, a k tomu financovať náhradné je situácia, ktorú väčšina rodín nezvládne bez nového úveru.
- Auto potrebujete na prácu alebo rodinu hneď. GAP vám dá peniaze na porovnateľné auto, bez neho kupujete o triedu nižšie.
Kedy sa GAP neoplatí, alebo ho už nedostanete
- Staršie auto. Podmienky sa líšia výrazne: niektoré poisťovne poistia len auto do šiestich mesiacov od prvej registrácie, iné do piatich alebo siedmich rokov. Uzavrieť ho treba spravidla do 30 až 180 dní od kúpy. Pri staršom aute je navyše najväčší prepad hodnoty za vami, takže medzera je menšia.
- Vysoká akontácia a krátka splatnosť. Pri značkovom financovaní so 45 až 60 % vlastných zdrojov dlh rýchlo klesne pod hodnotu auta. Ochrana voči dlhu nemá čo kryť, zmysel môže mať nanajvýš GAP do kúpnej ceny.
- Lacnejšie auto, ktorého stratu unesiete z rezervy. Ak by vám prípadný rozdiel nenarušil rozpočet, platíte za poistenie, ktoré nepotrebujete.
- Plánujete auto o rok či dva predať. GAP sa uzatvára na pevnú dobu a v priebehu sa spravidla nedá zrušiť. Pri jednorazovo zaplatenom poistnom nemusíte dostať nič späť.
- Auto nemáte havarijne poistené. GAP nemá na čo nadviazať.
Ak zvažujete, že prípadnú stratu radšej unesiete z vlastných peňazí, overte si, či na to vaša rezerva naozaj stačí.
Фінансова подушка
Situácie pre nepodnikateľov podľa spôsobu financovania
Či a aký GAP potrebujete, závisí najmä od toho, ako auto financujete. Prechádzam rovnaké cesty ako v porovnaní piatich spôsobov financovania.
Bankový úver alebo úver od lízingovej spoločnosti
Vlastníkom ste vy, veriteľ má spravidla vinkulované havarijné poistenie. Pri totálke ide plnenie najskôr na úver. Pri nízkej akontácii je medzera voči dlhu reálna prvé jeden až dva roky. GAP do kúpnej ceny ju zvyčajne pokryje tiež, pretože cena z faktúry je vyššia než dlh. Výnimkou je situácia, keď ste do úveru zahrnuli aj položky mimo faktúry za auto, napríklad poistné, príslušenstvo alebo doplatok za staré auto. Vtedy môže dlh prevýšiť sumu, ktorú GAP kryje.
Finančný lízing
Vlastníkom je lízingová spoločnosť, pri totálke zmluva končí a nasleduje vyúčtovanie. Lízingové spoločnosti GAP bežne ponúkajú spolu s financovaním.
Operatívny lízing
Auto nie je vaše a pri totálke nasleduje vyúčtovanie podľa zmluvy, ktorá nespadá pod zákon o spotrebiteľských úveroch. Pred podpisom sa pýtajte, či je GAP súčasťou splátky a koho chráni: vás, alebo len prenajímateľa. Ak v splátke nie je, existuje GAP, ktorý kryje rozdiel medzi zostatkom vášho záväzku a všeobecnou hodnotou auta.
Bezúčelový úver od nebankovej spoločnosti
Auto nie je zabezpečením úveru, takže plnenie z havarijného poistenia dostanete vy. Úver však splácate ďalej bez ohľadu na to, či auto ešte máte. Medzera teda nevzniká voči veriteľovi, ale vo vašom rozpočte. Tu dáva zmysel GAP do kúpnej ceny.
Kúpa za hotovosť
Žiadny dlh, žiadna medzera voči dlhu. GAP do kúpnej ceny má zmysel len vtedy, ak by ste bez neho po totálke nemali z čoho kúpiť porovnateľné auto.
Jazdené auto staré jeden až tri roky
Niektoré poisťovne poistia aj jazdené auto, a to do výšky kúpnej ceny z kúpnej zmluvy, pričom jeho hodnotu overujú cez oceňovací systém. Platia limity veku auta a lehota od kúpy. Najprudší pokles hodnoty je už za vami, preto je medzera menšia ako pri novom aute. Porovnajte cenu GAP za celú dobu s rozdielom, ktorý by ste reálne doplácali.
Auto staršie ako päť rokov
GAP spravidla už nedostanete a ani nemá veľký zmysel. Rozumnejšie je premyslieť rozsah samotného havarijného poistenia, napríklad výšku spoluúčasti.
Čo si skontrolovať v podmienkach pred podpisom
- Z čoho sa počíta plnenie. Z ceny na faktúre, alebo zo zostatku dlhu?
- Limit plnenia. Na trhu je bežne 30 000 až 55 000 €. Pri drahšom aute nemusí pokryť celý rozdiel.
- Spoluúčasť. GAP ju preplatí spravidla len vtedy, ak si to výslovne dojednáte, a aj vtedy často len do limitu.
- Doba poistenia. Uzatvára sa na jeden až päť rokov. Overte si aj to, či plnenie v neskorších rokoch neklesá.
- Kedy ide o totálnu škodu. Niektoré podmienky ju definujú ako opravu nad 90 % hodnoty auta. Pri krádeži plnia až vtedy, keď auto polícia nenájde napríklad do 60 dní.
- Výluky. Typicky jazda pod vplyvom alkoholu, krádež osobou s prístupom ku kľúčom, taxi, autopožičovňa či rozvoz. Niektoré podmienky pri extrémnom nájazde plnenie krátia, napríklad nad 80 000 km ročne o polovicu.
- Povinnosti pri škode. Nahlásenie polícii a poisťovni v lehote, napríklad do ôsmich dní. Pri omeškaní môže poisťovňa plnenie krátiť.
- Čo pri predaji auta alebo predčasnom splatení. Či sa poistenie dá ukončiť a či vrátia časť poistného.
Ako sa rozhodnúť
- Prvá: koľko by som dlžil, keby auto zajtra zmizlo, a koľko by mi zaplatilo havarijné poistenie? Ak by dlh prevýšil plnenie, GAP chráni pred splácaním auta, ktoré už nemáte.
- Druhá: mal by som z čoho kúpiť porovnateľné auto? Ak nie, zmysel má GAP do kúpnej ceny, a to počas celej doby, na ktorú ho uzavriete.
Ak by vám ani po totálke nezostal dlh a na porovnateľné auto by ste mali z vlastných peňazí, je GAP pre vás skôr nadštandard a peniaze, ktoré by ste zaň zaplatili, môžu radšej posilniť vašu rezervu. Pri novom aute financovanom s nízkou akontáciou však vychádza takmer vždy ako rozumný doplnok.
Je GAP poistenie povinné?
Zo zákona nie. Veriteľ ho však môže vyžadovať ako podmienku financovania. Od 20. novembra 2026 musí akceptovať aj rovnocenné poistenie od inej poisťovne.
Môžem mať GAP bez havarijného poistenia?
Nie. GAP dopláca rozdiel nad plnenie z havarijného poistenia, takže bez neho nemá na čo nadviazať. Samostatný GAP však môžete mať v inej poisťovni než havarijné poistenie.
Preplatí GAP aj spoluúčasť z havarijného poistenia?
Len ak si to v zmluve dojednáte. Aj vtedy býva náhrada spoluúčasti obmedzená limitom.
Platí GAP aj pri čiastočnej škode?
Nie. Plní len pri totálnej škode alebo krádeži celého auta, ktorú uzná havarijné poistenie.
Môžem GAP uzavrieť aj dodatočne?
Áno, ale len v lehote od kúpy a do veku auta, ktoré určujú podmienky. Na trhu je to spravidla 30 až 180 dní od kúpy a auto nesmie byť staršie ako šesť mesiacov až sedem rokov podľa poisťovne.
Čo sa stane s GAP, keď auto predám?
Poistenie sa vzťahuje len na auto, pri ktorom ste zapísaný ako vlastník alebo držiteľ. Či vám vrátia časť poistného, určujú podmienky. Pri jednorazovo zaplatenom poistnom to často nie je možné.
Má GAP zmysel pri jazdenom aute?
Pri jedno- až trojročnom aute áno, ak ho poisťovňa ešte prijme a rozdiel, ktorý by ste doplácali, je pre vás citeľný. Pri starších autách ho spravidla nedostanete.
Je lepší GAP od predajcu, alebo z poisťovne, ktorú si vyberiem sám?
Rozhodujú podmienky, nie miesto predaja. Porovnajte, z čoho sa počíta plnenie, limit, spoluúčasť, dobu poistenia a cenu za celú dobu.
Poistenie auta sa spravidla rieši v predajni spolu s financovaním, za pár minút a s jedinou ponukou na stole. Ak kupujete auto, prejdime si financovanie aj poistenie ešte predtým, než niečo podpíšete.
Tento článok má informatívny charakter, nejde o reklamu na konkrétny poistný produkt ani o návrh na uzatvorenie zmluvy. Uvedené rozpätia podmienok vychádzajú z poistných podmienok platných v čase publikovania a modelový prepočet slúži výlučne na porovnanie. Rozhodujúce je znenie konkrétnej poistnej zmluvy a poistných podmienok. Autor je podriadeným finančným agentom registrovaným v registri Národnej banky Slovenska.
Мітки: financovanie auta GAP poistenie havarijné poistenie totálna škoda