NBS schválila nové pravidlá hypoték: mladým 90 %, pri tretej nehnuteľnosti 70 %
Hypotéky a bývanie 13 Min. Lesezeit
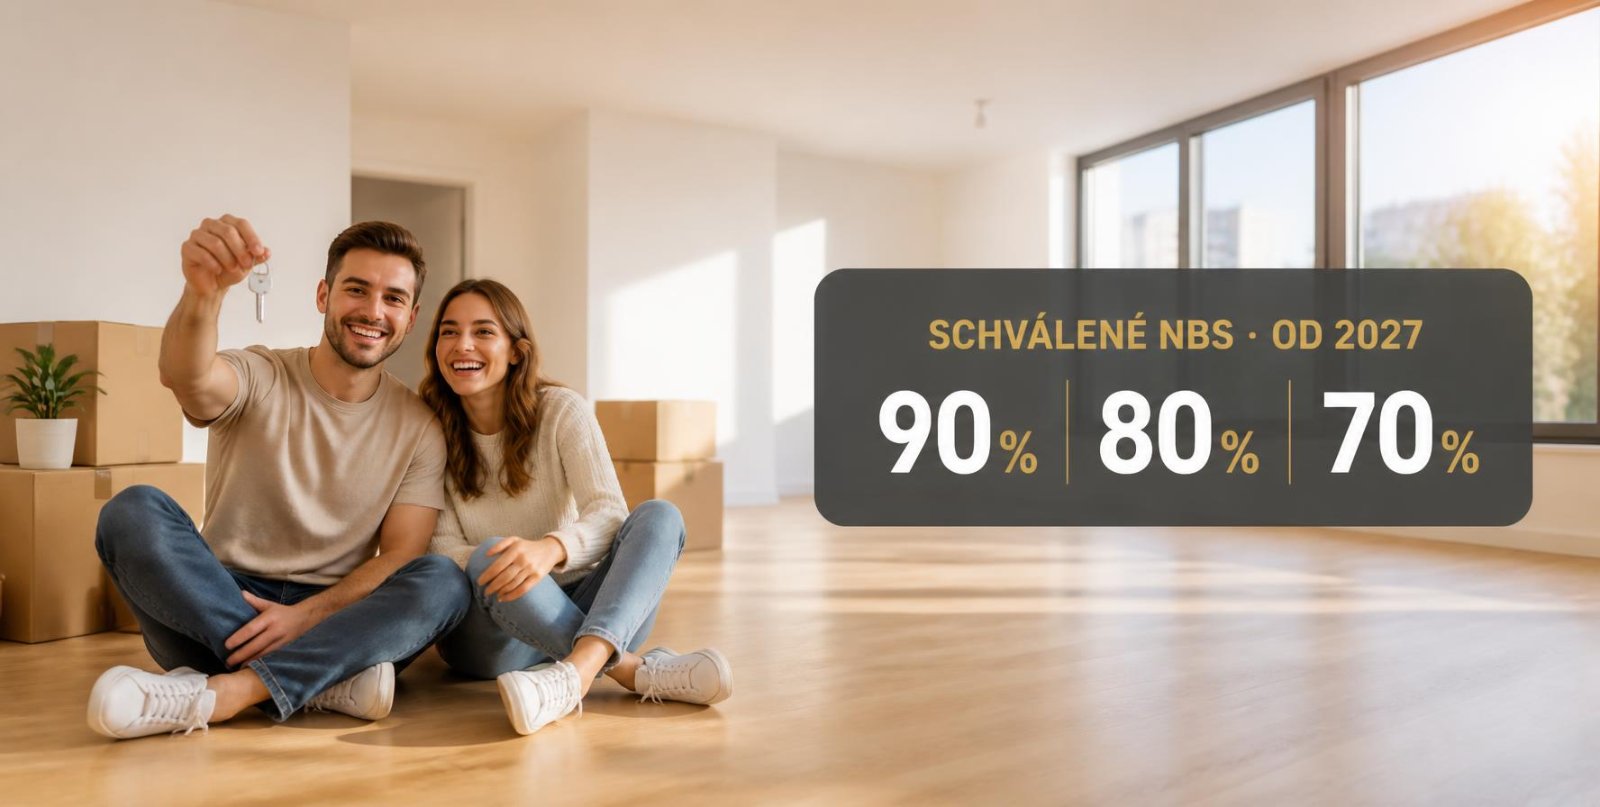
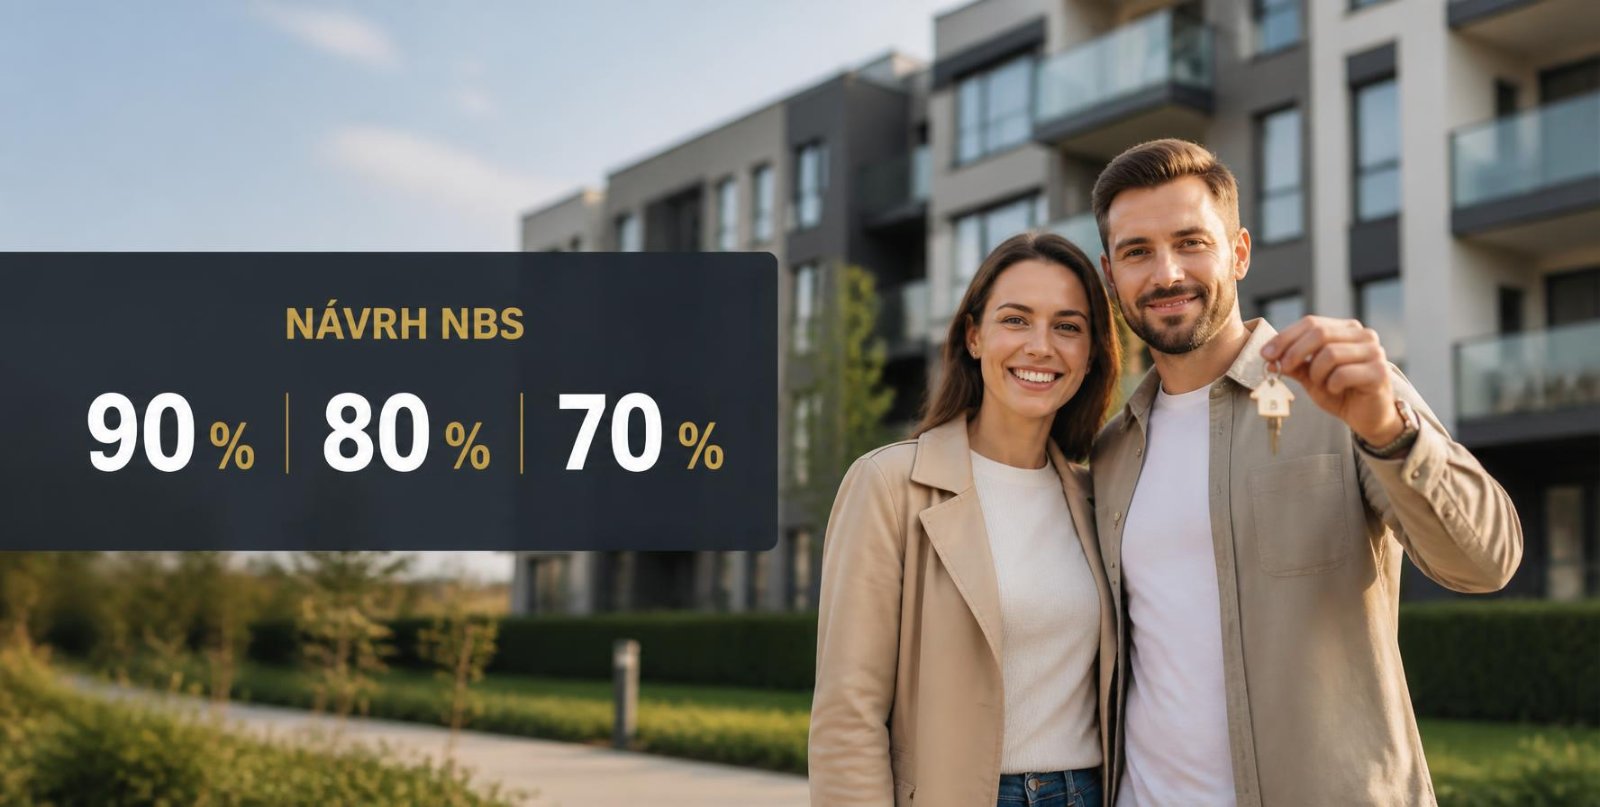
Národná banka schválila nové limity hypoték. Od januára 2027 si mladí do 35 rokov na prvé bývanie požičajú až 90 % hodnoty nehnuteľnosti, od júla 2027 klesne limit pri tretej a ďalšej nehnuteľnosti na 70 %. Čo presne sa mení a odkedy?
Národná banka Slovenska schválila najväčšiu zmenu pravidiel pre hypotéky za posledné roky. Doteraz platí pre všetkých rovnaký strop. Po novom bude záležať na tom, koľko máte rokov a koľko nehnuteľností už vlastníte. Mladí, ktorí kupujú prvé bývanie, budú potrebovať menej vlastných peňazí. Kto kupuje tretiu a ďalšiu nehnuteľnosť, bude ich potrebovať viac. Pre ostatných ostáva základný limit bez zmeny. Zmeny nezačnú platiť naraz, ale postupne od 1. januára 2027.
Čo je LTV a prečo na ňom záleží
LTV (z angl. loan-to-value) je pomer medzi výškou úveru a hodnotou nehnuteľnosti, ktorú dávate banke do zálohu. Určuje, koľko z ceny vám banka požičia a koľko musíte doložiť z vlastných peňazí. Hodnota nehnuteľnosti pritom nemusí byť rovnaká ako kúpna cena. Banka berie najnižšiu z troch hodnôt: kúpnu cenu, cenu podľa znalca alebo vlastné interné ocenenie.
Dnes platí jeden limit pre všetkých: banka môže požičať najviac 80 % hodnoty nehnuteľnosti. Pri pätine úverov môže ísť až na 90 %.
Nové limity: tri skupiny, tri stropy
Kedy sa čo mení
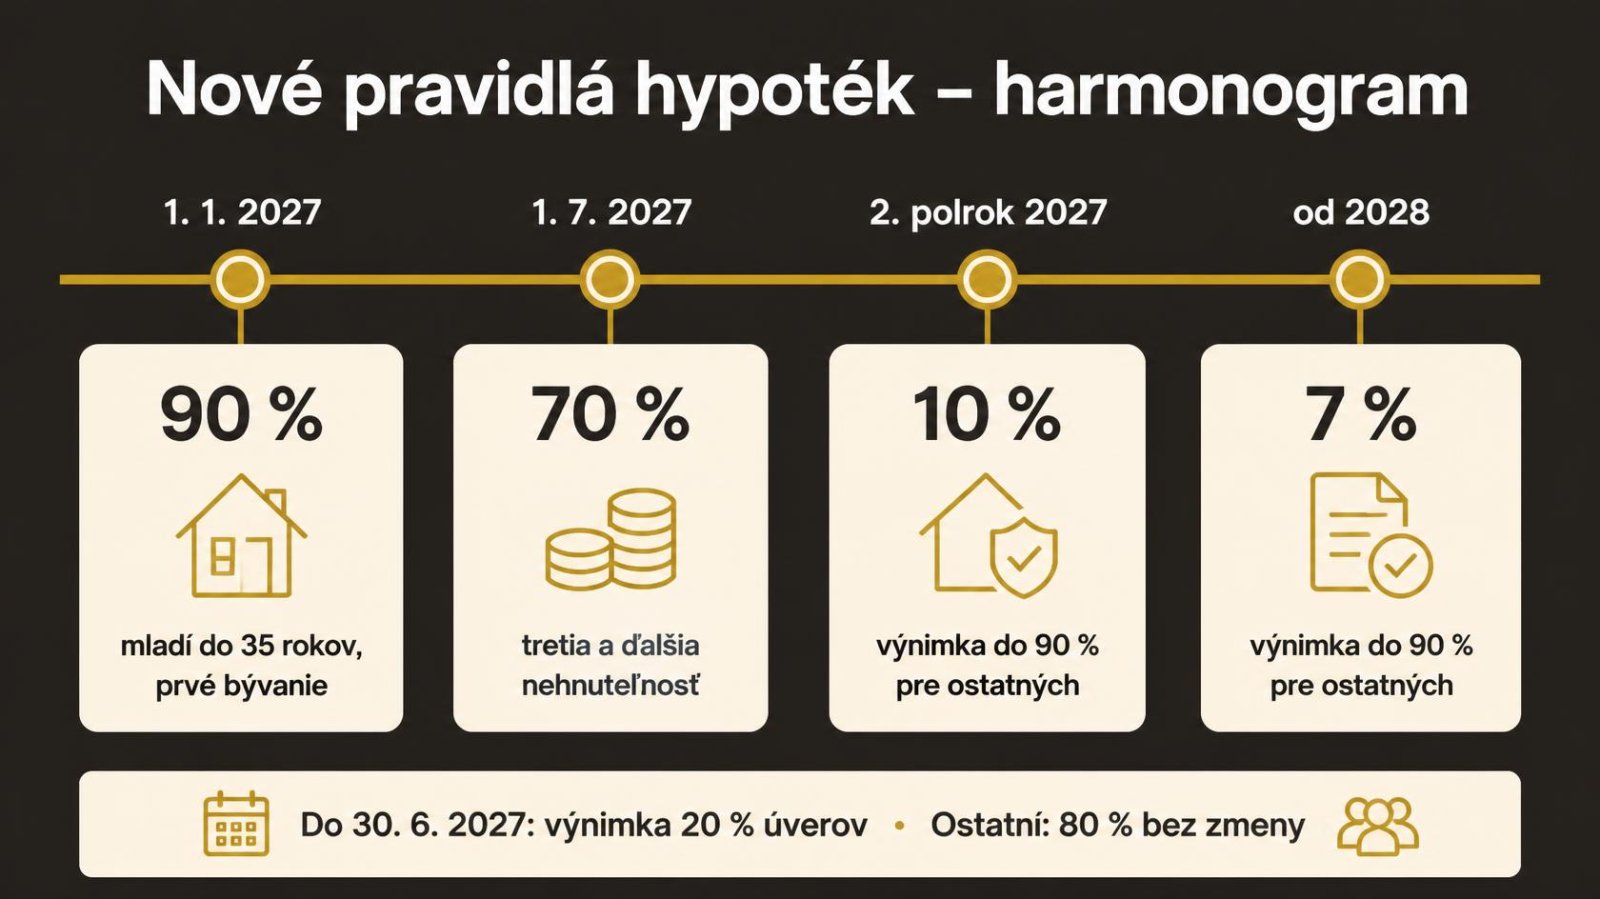
Nové pravidlá budú nabiehať postupne, pretože banky musia začať v katastri overovať, koľko nehnuteľností žiadatelia vlastnia. Doteraz to nerobili. Harmonogram NBS:
- Od 1. januára 2027: mladí do 35 rokov môžu na prvé bývanie získať až 90 %. Či to budú v januári ponúkať všetky banky, závisí od pripravenosti konkrétnej banky. Ostatným klientom môžu banky počas celého prvého polroka poskytnúť 90 % pri 20 % úverov, ako doteraz.
- Od 1. júla 2027: pri tretej a ďalšej nehnuteľnosti začne platiť limit 70 %. Výnimka na 90 % pre ostatných klientov klesne na 10 % nových úverov.
- Od roku 2028: výnimka na 90 % klesne na konečných 7 % nových úverov.
Mladí do 35 rokov: až 90 %
Vyšší limit sa týka žiadateľov, ktorí splnia všetky tri podmienky:
- najviac 35 rokov v čase podania žiadosti o úver (teda až do 36. narodenín),
- nikto z dlžníkov nevlastní rezidenčnú nehnuteľnosť,
- jedným z účelov hypotéky je kúpa alebo výstavba bytu či domu.
Pri spoločnom úvere musí tieto podmienky spĺňať každý spoludlžník. Ak má jeden z partnerov viac ako 35 rokov alebo už vlastní byt, nárok na 90 % nemá ani jeden z nich. 90 % je pritom strop, nie nárok. NBS stanovuje len rámcové limity, takže banka môže požičať menej alebo úver vôbec neposkytnúť. Závisí to od rizikovosti konkrétneho úveru a naďalej aj od vášho príjmu, výdavkov a ostatných dlhov.
Všetci ostatní: 80 % ako doteraz
Ak nepatríte medzi mladých kupujúcich prvé bývanie ani nekupujete tretiu nehnuteľnosť, platí pre vás štandardných 80 %, rovnako ako dnes. Menia sa len výnimky, pri ktorých banka môže požičať až 90 %. Dnes ich banky môžu použiť pri pätine úverov a väčšinu čerpajú mladí. Klientom nad 35 rokov pripadá len asi 5 % úverov. Keďže mladí budú mať 90 % na prvé bývanie priamo v pravidlách, NBS výnimku postupne zníži na 7 % úverov, úmerne tomu, pre koho ostane. Ak s úverom nad 80 % počítate, overte si v banke, či vám ho po zmene poskytne.
Výnimku môžu využiť aj mladí, ktorí už nejakú nehnuteľnosť vlastnia, no nevyhovuje im. NBS uvádza napríklad tieto situácie:
- sťahujete sa a novú nehnuteľnosť kupujete skôr, ako predáte pôvodnú,
- zdedili ste nehnuteľnosť ďaleko od miesta, kde reálne žijete,
- máte komplikované spoluvlastníctvo.
Práve kvôli takýmto situáciám sa prísnejší limit neuplatní už pri druhej, ale až pri tretej nehnuteľnosti. O použití výnimky rozhoduje banka.
Tretia a ďalšia nehnuteľnosť: 70 % od júla 2027
- Týka sa dlžníkov, ktorí spolu (sčítane za všetkých spoludlžníkov) vlastnia dve alebo viac rezidenčných nehnuteľností.
- Platí bez ohľadu na vek, na to, ako nehnuteľnosti využívate (vlastné bývanie, prenájom), aj na účel úveru.
- Výnimka do 90 % je možná len vo veľmi obmedzenom počte prípadov, ktoré banka posúdi individuálne. Ide najmä o nehnuteľnosti, ktoré formálne spĺňajú definíciu rezidenčnej nehnuteľnosti, no v skutočnosti nie sú obytné.
- Niektoré banky už dnes uplatňujú pri hypotékach s pravdepodobne investičným charakterom prísnejšie podmienky.
NBS zdôrazňuje, že hypotéky pre túto skupinu nezakazuje. Klienti len budú v niektorých prípadoch financovať menšiu časť z úveru.
Čo sa počíta ako vlastnená nehnuteľnosť
- Rezidenčná nehnuteľnosť je dom, byt a iná nehnuteľnosť, ktorá sa dá využiť na bývanie, napríklad aj apartmán zapísaný v katastri ako nebytový priestor.
- Nepočítajú sa pozemky ani stavby zapísané v katastri ako budovy na šport a rekreačné účely. Nepočíta sa ani rozostavaná stavba, ak je účelom úveru práve jej dokončenie.
- Počítajú sa len nehnuteľnosti na Slovensku. Vlastníctvo v zahraničí sa neskúma.
- Spoluvlastnícky podiel sa počíta, ak dosahuje aspoň 50 %. Ako jedna nehnuteľnosť sa počíta aj vtedy, keď spoludlžníci vlastnia podiely na tej istej nehnuteľnosti a ich súčet je aspoň 50 %.
- Banka to overí v katastri. Ak to nie je možné z dôvodu výpadku systému katastra, vlastníctvo sa preukazuje čestným vyhlásením. Ak banka počet nehnuteľností nezistí, platí prísnejší limit 70 %.
Koľko vlastných peňazí budete potrebovať
Príklad: kupujete nehnuteľnosť, ktorej hodnota je 200 000 €. Ako mladému kupujúcemu prvého bývania vám bude stačiť 20 000 € vlastných zdrojov. Pri štandardnom limite 80 % potrebujete 40 000 €, rovnako ako dnes. Pri kúpe tretej nehnuteľnosti budete od júla 2027 potrebovať 60 000 €.
Príjem rozhoduje aj naďalej
Vyšší limit LTV neznamená, že si požičiate ľubovoľnú sumu. Ostatné pravidlá NBS platia ďalej:
- Splátky (DSTI): splátky všetkých dlhov môžu tvoriť najviac 60 % príjmu domácnosti po odpočítaní životného minima. Banka zároveň testuje, či by ste splácali aj pri sadzbe vyššej o 2 percentuálne body (najviac do 6 %). Pri fixácii nad 10 rokov stačí test o 1 percentuálny bod.
- Celková zadlženosť (DTI): všetky dlhy môžu tvoriť najviac 8-násobok ročného čistého príjmu. Pri dlžníkoch nad 41 rokov, ktorí by splácali aj po 65. narodeninách, sa limit postupne znižuje.
- Splatnosť: hypotéka môže mať splatnosť najviac 30 rokov. Pri 10 % úverov na bývanie môže byť splatnosť dlhšia. O použití tejto výnimky rozhoduje banka.
V praxi to znamená, že pri úvere 180 000 € musí mať mladý pár spolu čistý príjem približne 1 875 € mesačne, aby prešiel limitom 8-násobku ročného príjmu. V mnohých prípadoch vás teda nezastaví LTV, ale príjem. Podľa dôvodovej správy k opatreniu by sa z hypoték, ktoré mladí dostali v roku 2025 s LTV 80 %, dalo na 90 % zvýšiť len asi 24 %.
Wie viel kann ich aufnehmen
Prečo NBS pravidlá mení
Podľa NBS v roku 2025 kúpili viac ako polovicu bytov a domov ľudia, ktorí už aspoň jednu nehnuteľnosť mali, a približne každá piata hypotéka smerovala klientom s aspoň dvoma nehnuteľnosťami. Investičný dopyt podľa NBS zväčšuje výkyvy cien. Keď ceny rastú, tlačí ich nahor a zhoršuje dostupnosť prvého bývania. Keď sa situácia zhorší, investori môžu začať predávať a pokles ešte prehĺbiť. Takúto zmenu Slovensku odporučil aj Medzinárodný menový fond a rozdielne limity pre rôzne skupiny dlžníkov uplatňuje čoraz viac krajín EÚ.
Prečo mladí nedostanú 100 % hypotéku? NBS vypočítala, že pri LTV 100 % by podiel mladých dlžníkov, ktorým splátky zoberú viac ako 55 % príjmu, vzrástol z 21 % na 49 %. Vlastné úspory sú podľa NBS aj testom, či domácnosť dokáže vytvárať rezervu.
Ani uvoľnenie pre mladých nie je bez rizika. Vyšší úver znamená vyššiu splátku a väčšiu zraniteľnosť, ak sa domácnosti zhorší príjem. Ak ceny nehnuteľností klesnú, hodnota zálohu nemusí pokryť celý dlh. Ľahšie financovanie môže tiež zvýšiť dopyt a podporiť rast cien.
Čo z toho vyplýva pre vás
- Ste mladí a kupujete prvé bývanie: nepočítajte s tým, že 90 % bude od januára ponúkať každá banka. Závisí to od jej pripravenosti. Ak plánujete kúpu začiatkom roka 2027, pripravte si vlastné zdroje radšej na 20 % a overte si podmienky vo viacerých bankách.
- Kupujete s partnerom: podmienky na 90 % musíte spĺňať obaja. Ak jeden z vás už vlastní byt alebo má viac ako 35 rokov, počítajte s 80 %.
- Blíži sa vám 36. rok: rozhoduje vek v čase podania žiadosti o úver. Ak chcete 90 % využiť, začnite hypotéku riešiť s dostatočným predstihom.
- Kupujete tretiu nehnuteľnosť na úver: limit 80 % platí do 30. júna 2027. Opatrenie pri tejto zmene nechráni rozpracované žiadosti, preto počítajte s tým, že do tohto dátumu by mala byť uzavretá aj úverová zmluva. Schválenie hypotéky, znalecký posudok a vklad do katastra trvajú týždne, takže kúpu neplánujte na poslednú chvíľu. Od júla počítajte s 30 % vlastných zdrojov.
- Máte nad 35 rokov a nemáte 20 % vlastných zdrojov: výnimky do 90 % budú od júla 2027 vzácnejšie. Počítajte skôr s 80 %.
- Plánujete refinancovanie: čisté refinancovanie (navýšenie najviac o 2 000 € alebo 5 % zostatku, podľa toho, čo je menej) sa limitov LTV netýka, výmenu banky za lepší úrok vám teda nové pravidlá nezablokujú. Pri väčšom navýšení, napríklad na rekonštrukciu, sa úver posudzuje ako nový a platia nové limity, pri dvoch a viac vlastnených nehnuteľnostiach od júla 2027 aj 70 %.
Odkedy nové pravidlá platia?
Postupne. Od 1. januára 2027 môžu mladí do 35 rokov získať na prvé bývanie až 90 %. Od 1. júla 2027 platí limit 70 % pri tretej a ďalšej nehnuteľnosti. Výnimky pre ostatných klientov sa znižujú v júli 2027 a znova v roku 2028.
Mám do 35 rokov a nevlastním nehnuteľnosť. Mám automaticky nárok na 90 %?
Nie. NBS určuje len horný limit. Banka môže požičať menej alebo úver neposkytnúť, podľa rizikovosti úveru. Na začiatku roka 2027 tiež závisí od pripravenosti konkrétnej banky. Naďalej musíte splniť aj limity pre splátky a celkovú zadlženosť.
Ku ktorému dátumu sa posudzuje vek a platí to aj pre partnera?
Rozhoduje vek ku dňu podania žiadosti o úver. Podmienku spĺňate, ak máte najviac 35 rokov, teda až do 36. narodenín. Pri spoločnom úvere musí podmienky spĺňať každý spoludlžník.
Kupujem druhý byt. Zmení sa pre mňa niečo?
Základný limit ostáva 80 %. Úver do 90 % bude možný len v rámci výnimky, ktorá sa od júla 2027 zúži na 10 % a od roku 2028 na 7 % nových úverov.
Počíta sa do počtu nehnuteľností aj chata alebo byt, ktorý prenajímam?
Prenajímaný byt áno, nezáleží na tom, na čo nehnuteľnosť využívate. Chata sa nepočíta, ak je v katastri zapísaná ako budova na šport a rekreačné účely. Naopak, apartmán zapísaný ako nebytový priestor sa počíta.
Mám 30 % podiel na byte po rodičoch. Počíta sa?
Nie. Spoluvlastnícky podiel sa počíta ako vlastníctvo až od 50 %.
Vlastním dve nehnuteľnosti a kupujem tretiu. Dá sa získať viac ako 70 %?
Štandardne nie. Výnimka do 90 % je možná len vo veľmi obmedzenom počte prípadov, najmä ak niektorá z vlastnených nehnuteľností formálne spĺňa definíciu rezidenčnej nehnuteľnosti, no v skutočnosti nie je obytná. Do 30. júna 2027 platí ešte limit 80 %, úverová zmluva by však mala byť uzavretá do tohto dátumu.
Týka sa limit 70 % aj refinancovania?
Pri čistom refinancovaní nie. Limity LTV sa nevzťahujú na refinancovanie, pri ktorom istina nestúpne o viac ako 2 000 € alebo 5 % zostatku (podľa toho, čo je menej). Pri väčšom navýšení sa úver posudzuje ako nový, takže ak spolu so spoludlžníkmi vlastníte dve a viac nehnuteľností, od júla 2027 platí limit 70 %.
Pravidlá sú jedna vec, vaša konkrétna situácia druhá. Rád s vami prepočítam, na akú hypotéku reálne dosiahnete dnes a na akú po januári či júli 2027. Posúdime aj to, či sa vám oplatí s kúpou počkať alebo ju naopak urýchliť.
Článok má informatívny charakter a nie je individuálnym finančným poradenstvom. Vychádza z informácií NBS zverejnených 30. 9. 2026, pracovného úplného znenia opatrenia NBS č. 10/2016, dôvodovej správy k opatreniu a verejne dostupných zdrojov. Konkrétne podmienky úveru určuje vždy banka.
Schlagwörter: hypotéka hypotéka pre mladých LTV pravidlá NBS